Des ventes en hausse ne garantissent ni un BPA en hausse, ni un rendement. Distinguez activité, dilution et attentes de marché.
Belegget sert à explorer des actions et comparer des données. Il ne prédit pas les résultats ni les cours.
Le total progresse. La part reste stable.
L’activité, le résultat par titre et le rendement ne racontent pas la même histoire.
Une action de croissance est une façon de parler d’un titre associé à une entreprise dont l’activité ou les résultats progressent, ou dont la progression future est attendue. La définition varie selon l’indicateur et l’horizon. Le chiffre d’affaires peut croître alors que les marges diminuent, que les flux de trésorerie stagnent ou que le nombre d’actions augmente.
Les expressions « actions growth » et « growth stocks » renvoient à ce style de recherche. Il privilégie les perspectives de progression des résultats, là où une approche value insiste davantage sur l’écart entre prix et valeur estimée. Les deux lectures peuvent se croiser : une entreprise en croissance peut être chère ou bon marché selon le prix et les hypothèses retenus. Growth ne signifie ni jeune entreprise, ni technologie, ni absence de dividende.
Il faut donc séparer trois objets. La croissance de l’entreprise décrit des mesures comme les ventes, le résultat ou la trésorerie. La croissance par action rapporte un résultat à une quantité d’actions. La performance d’un investisseur dépend enfin du prix payé, du prix de sortie, des distributions, des frais, de la fiscalité et de la période observée.
Cette page traite des actions de croissance sans en faire un classement de titres. Les meilleures actions de croissance ne se définissent pas par une liste universelle : une comparaison sérieuse doit annoncer son univers, ses périodes, les mesures retenues et les limites de données. Une action à fort potentiel de croissance reste une hypothèse prospective, pas un fait établi.
Quelle variable progresse, sur quelle période, et cette évolution revient-elle à chaque action ordinaire ou seulement à l’entreprise prise dans son ensemble ?
Les opérations et leurs résultats
Ventes, volumes, bénéfices, marges, trésorerie et capital investi. Chaque mesure répond à une question précise et doit être lue avec sa période et sa définition.
Une part, un prix, des attentes
Le nombre de titres modifie les montants attribuables à chaque action. Le prix ajoute les attentes du marché et le risque perçu. Une entreprise qui grandit ne garantit pas une action qui monte.
Un screener peut cadrer une comparaison. Il ne certifie pas une croissance.
Le screener ci-dessous part de l’univers France et d’une croissance historique du bénéfice par action de 5 à 15 % en glissement annuel. Ce seuil est un point de départ modifiable, pas la définition d’une action growth ni la prévision de sa croissance future. La marge bénéficiaire reste libre : ajoutez un critère à la fois pour voir ce qu’il exclut. Les correspondances ne garantissent ni des bénéfices positifs dans toutes les périodes, ni la qualité ou la persistance de la croissance.
Les valeurs manquantes ne signifient pas zéro. La catégorie historique de croissance du BPA peut aussi inclure une entreprise déficitaire selon sa base de comparaison et la définition du fournisseur. Vérifiez le bénéfice sous-jacent, la période, le nombre moyen pondéré d’actions et les comptes publiés. Le résultat combiné des filtres ne constitue ni une prévision ni une recommandation.
Les critères accessibles et Premium gardent les conditions du screener Belegget. Une inscription ne transforme pas une donnée manquante en information fiable. Les onglets vous permettent aussi d’examiner la taille, le secteur, les marges et les données de marché, sans confondre ces dimensions avec une prévision de ventes.
Inscrivez-vous pour poursuivre l’exploration de critères et comparer des entreprises dans Belegget. Une correspondance indique un filtre appliqué, non une prévision ni une recommandation.
Lire derrière le taux publié : activité existante, acquisitions et devises.
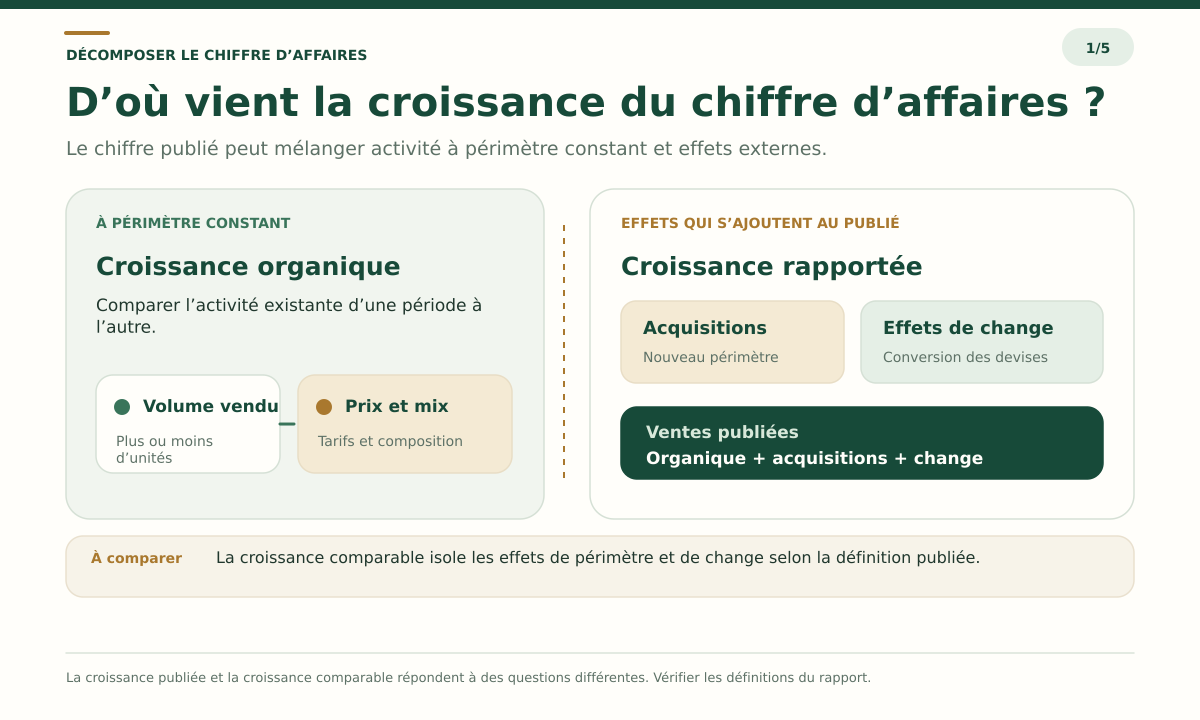
Le chiffre d’affaires consolidé agrège les activités que l’entreprise contrôle pendant la période. Une hausse publiée peut refléter des ventes supplémentaires dans les activités historiques, l’intégration d’une acquisition, ou une conversion favorable de revenus étrangers dans la devise de présentation. Une cession, une variation de périmètre ou un taux de change défavorable peut produire l’effet inverse.
La croissance organique cherche à isoler l’évolution des activités déjà présentes, mais les méthodes ne sont pas uniformes. Certains émetteurs neutralisent les acquisitions récentes et les devises, d’autres publient des mesures ajustées avec des définitions particulières. Cherchez le rapprochement avec les comptes publiés, la période couverte et les éléments exclus.
Exemple fictif sans effet de change : les activités historiques restent à 80 millions d’euros de ventes, tandis qu’une acquisition apporte 40 millions sur la période comparée. Le total passe de 80 à 120 millions, soit +50 %, alors que les activités historiques ne progressent pas. Pour une vraie société, la date de consolidation et sa méthode de croissance comparable déterminent les chiffres à retenir.
Une acquisition peut augmenter le chiffre d’affaires total tout en ajoutant de la dette, des frais d’intégration et de nouveaux risques. La croissance du périmètre ne démontre pas à elle seule que l’achat a créé de la valeur. Comparez l’activité acquise avec son coût, son financement et les résultats ultérieurs, sans traiter une variation de ventes comme une preuve de rentabilité.
Dans l’activité existante, séparez aussi les prix des volumes : une hausse tarifaire peut gonfler les revenus malgré une demande moins forte. Pour un logiciel par abonnement, examinez fidélisation, renouvellements et nouveaux clients. Pour un industriel, rapprochez commandes, livraisons et capacité. Un carnet de commandes n’est pas un chiffre d’affaires acquis : annulations, délais et conditions d’exécution peuvent changer sa conversion.
Quand la croissance publiée et la croissance à périmètre comparable divergent, notez séparément la contribution des acquisitions et l’effet des devises avant de comparer deux années ou deux sociétés.
Le bénéfice net peut avancer pendant que le bénéfice par action reste immobile.
Le bénéfice par action ordinaire relie le résultat attribuable aux actionnaires ordinaires au nombre moyen pondéré d’actions ordinaires en circulation pendant la période. La pondération compte : une émission au milieu de l’exercice n’a pas le même poids qu’une action présente du premier au dernier jour. Un nombre d’actions à la clôture ne remplace donc pas automatiquement le dénominateur de l’exercice.
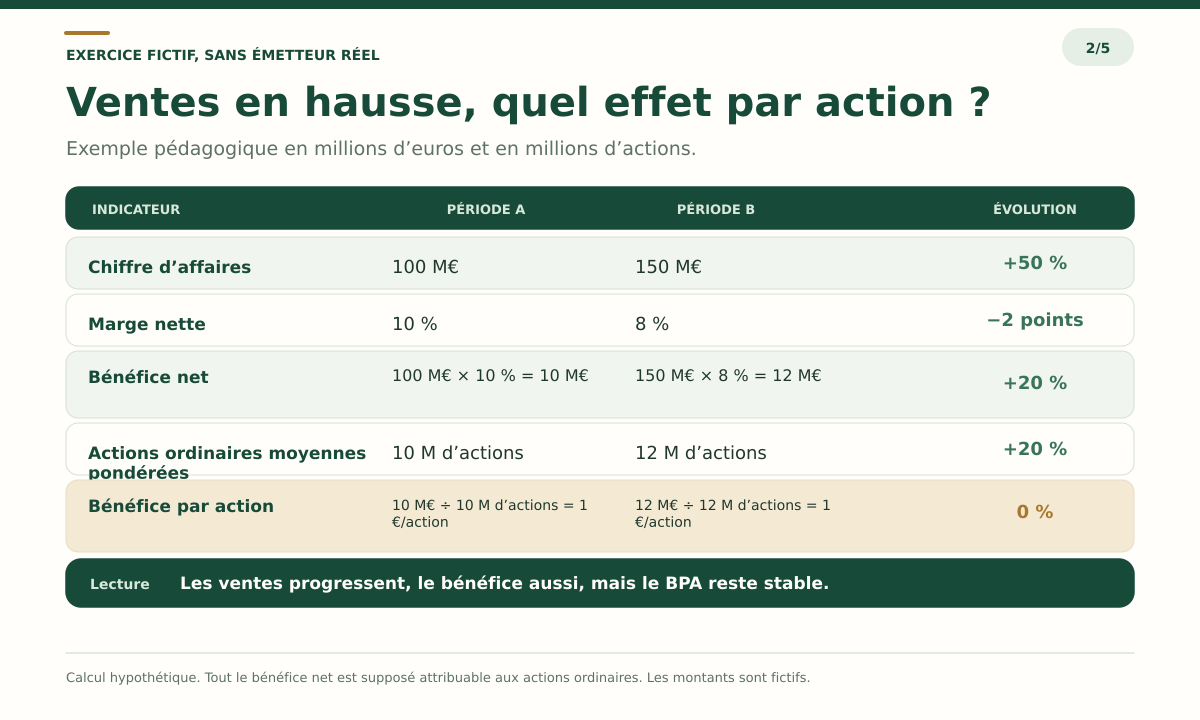
Voici un exemple volontairement simple. Le bénéfice net attribuable aux actions ordinaires passe de 10 à 12 millions d’euros, soit une progression de 20 %. Le nombre moyen pondéré d’actions passe aussi de 10 à 12 millions, lui aussi de 20 %. Le bénéfice par action demeure à 1 euro. Le total augmente, mais la part simplifiée rapportée à chaque action ne progresse pas.
Ce modèle suppose que toutes les actions ordinaires sont en circulation pendant toute la période et que tout le bénéfice net revient aux actionnaires ordinaires. Il ne comprend ni actions préférentielles, ni options, ni obligations convertibles. Le bénéfice dilué par action prend en compte certains instruments potentiellement dilutifs selon les règles comptables. La rémunération en actions n’est pas modélisée ici et peut affecter l’analyse économique de la dilution et des coûts.
La norme IAS 33 décrit le calcul du bénéfice par action de base et dilué. Pour un émetteur donné, revenez aux états financiers et à leurs notes afin de vérifier le résultat attribuable, le dénominateur moyen pondéré et les instruments concernés.
Un bénéfice comptable n’est pas une caisse disponible pour financer l’expansion.
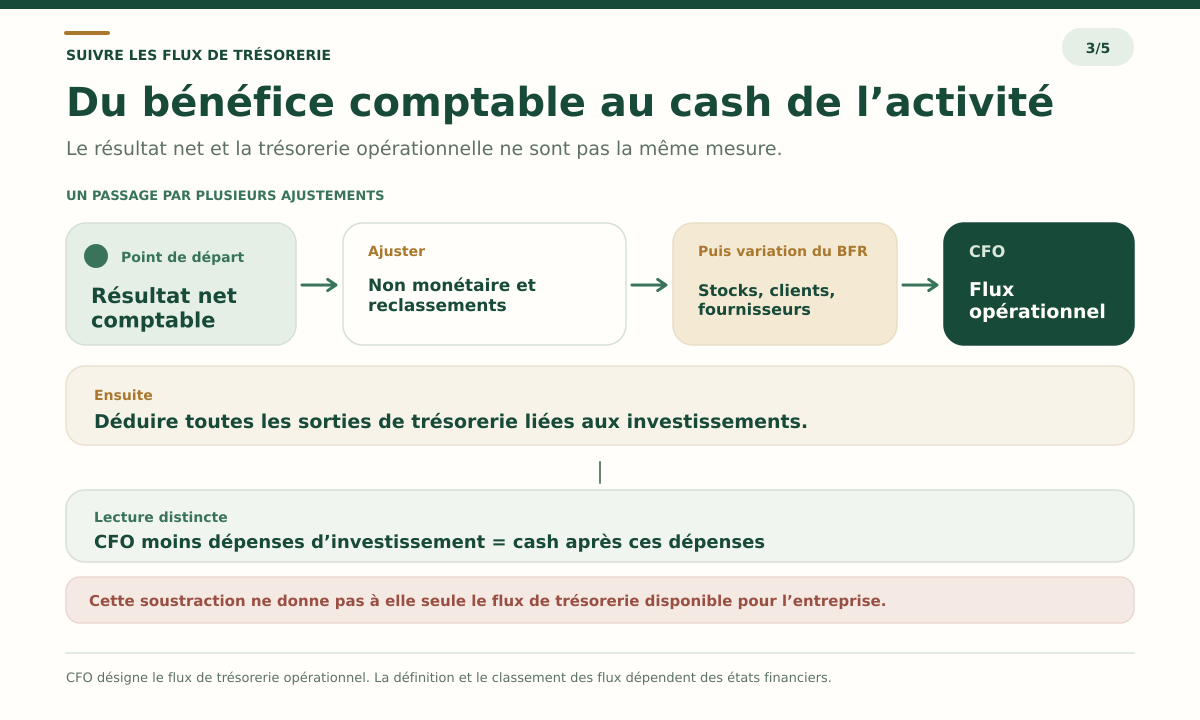
Le bénéfice net suit des règles comptables d’engagement. Les flux de trésorerie d’exploitation tiennent compte des encaissements, des paiements et de mouvements comme le besoin en fonds de roulement. Une activité qui grandit peut immobiliser plus de stocks ou accorder davantage de délais à ses clients. Ces mouvements peuvent éloigner temporairement la trésorerie du résultat.
Les dépenses d’investissement sont une autre pièce du dossier. Elles peuvent soutenir la capacité future, mais leur calendrier et leur nature varient fortement d’un secteur à l’autre. Distinguez investissement de maintien et dépenses de développement lorsque les publications le permettent. Vérifiez aussi si l’expansion est financée par les flux internes, la dette ou l’émission de titres.
La rentabilité des capitaux propres, ou ROE, et le rendement du capital investi, ou ROIC, ne sont pas interchangeables. Le ROE peut être affecté par l’endettement et la taille des capitaux propres. Le ROIC rapporte une mesure de résultat opérationnel après impôt au capital investi, selon une définition à contrôler. Interprétez les deux à la lumière du secteur, du cycle, des risques et du coût du capital. Aucun seuil ne constitue une règle universelle du meilleur investissement.
Le volume réinvesti ne suffit pas : pour créer de la valeur économique, les projets doivent dégager un rendement supérieur au coût du capital qui les finance. Ce coût est lui-même une estimation liée aux risques. Un bon ROIC historique ne garantit pas le rendement des prochains projets, et une hausse du ROE financée par davantage de dette ne prouve pas une meilleure activité.
Résultat net. Flux d’exploitation. Investissements. Cherchez pourquoi elles évoluent différemment plutôt que de choisir un seul chiffre comme verdict.
Faire varier le dénominateur avant de tirer une conclusion par action.
Ce petit modèle isole le lien arithmétique entre bénéfice, nombre moyen d’actions et bénéfice par action. Il ne prévoit ni les comptes, ni la dilution réelle, ni un prix de marché. Les hypothèses sont volontairement limitées à un exercice comparable.
Dans l’exemple fictif, le chiffre d’affaires passe de 100 à 150 millions d’euros, soit +50 %. La marge nette passe de 10 % à 8 %, une baisse de 2 points. Le bénéfice net attribuable aux actions ordinaires passe donc de 10 à 12 millions d’euros, soit +20 %. Les actions moyennes pondérées passent également de 10 à 12 millions, soit +20 %. Le bénéfice par action reste à 1 euro, soit une croissance de 0 %. Ce sont deux périodes annuelles fictives comparables, pas une prévision ou une projection du cours.
Il suppose que toutes les actions ordinaires sont en circulation pendant toute la période et que tout le bénéfice net est attribuable aux actionnaires ordinaires. Il n’intègre ni actions préférentielles, ni options, ni convertibles, ni traitement du bénéfice dilué, ni coût économique de la rémunération en actions.
Utilisez les critères comme index de recherche, puis vérifiez les périodes, les publications et les notes de dilution de chaque entreprise retenue.
Construire une comparaison que l’on peut relire et contester.
Choisissez d’abord une période et une mesure : chiffre d’affaires, résultat opérationnel, bénéfice net ou bénéfice par action. Conservez les mêmes bornes temporelles et vérifiez les changements d’exercice, de périmètre et de devise. Si une entreprise publie plusieurs mesures ajustées, notez leur définition à côté des chiffres comptables.
Regardez plusieurs années plutôt qu’un seul taux. Une base de comparaison exceptionnellement faible peut produire un pourcentage très élevé. Quand le point de départ est nul ou négatif, le taux devient souvent peu informatif. Reprenez les montants absolus et cherchez les causes documentées avant de comparer.
Une hausse fictive de 100 à 121 sur deux ans représente 21 % cumulés, mais 10 % par an en croissance annualisée : la racine carrée de 121 ÷ 100, moins 1. Ce taux composé, appelé CAGR, suppose une base initiale positive et ne décrit pas le chemin entre les deux dates. Il peut masquer une année de recul suivie d’un rebond. Ne comparez pas ce taux avec un glissement annuel sans annoncer les horizons.
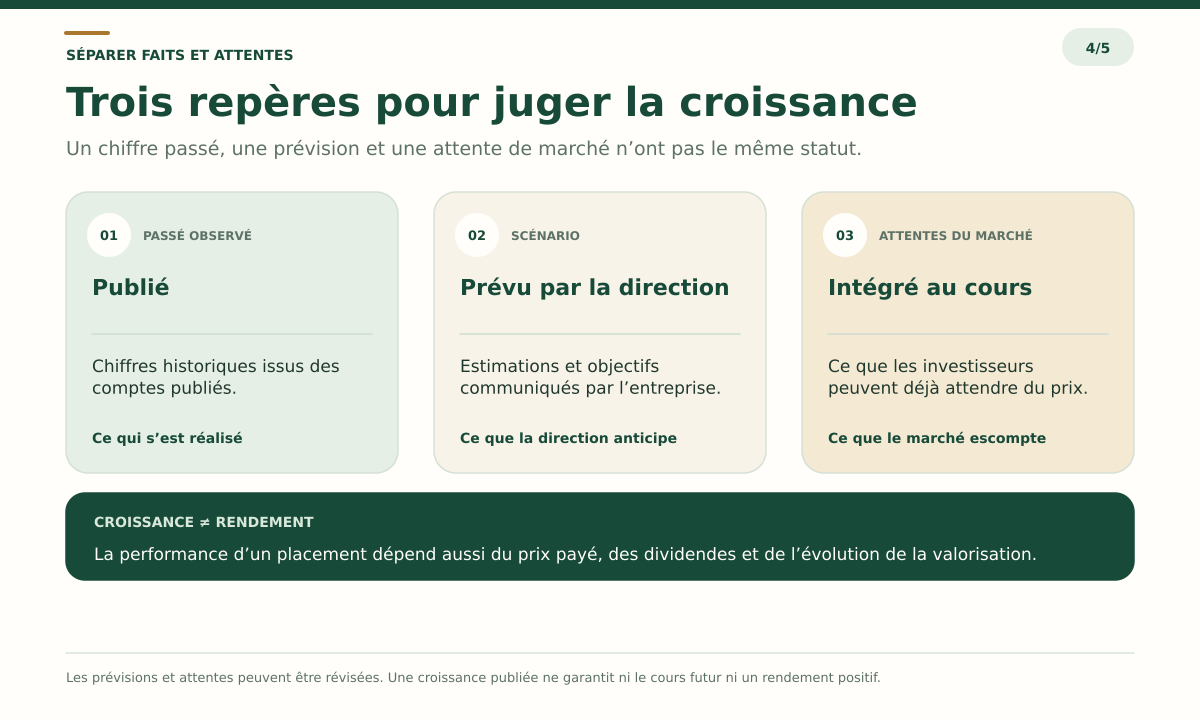
Séparez ensuite le constat historique des prévisions. Une indication de la direction dépend d’hypothèses, peut être révisée et ne garantit pas le résultat. Enfin, comparez la croissance observée aux attentes déjà intégrées dans le prix. Même une croissance bénéficiaire ne détermine pas seule l’évolution du cours : la marge, le risque et le multiple de valorisation peuvent changer dans un sens ou dans l’autre.
Belegget permet d’explorer un univers et d’examiner des critères de comparaison. Revenez ensuite aux publications pour mettre à l’épreuve chaque mesure de croissance.
Explorer les attributs, les fondamentaux et les données techniques.
Ces captures présentent trois familles de critères du logiciel. Elles illustrent des outils de recherche, pas des résultats spécifiques ni des perspectives validées. L’analyse technique décrit des prix ou des volumes passés et ne constitue pas une prévision de croissance des entreprises.
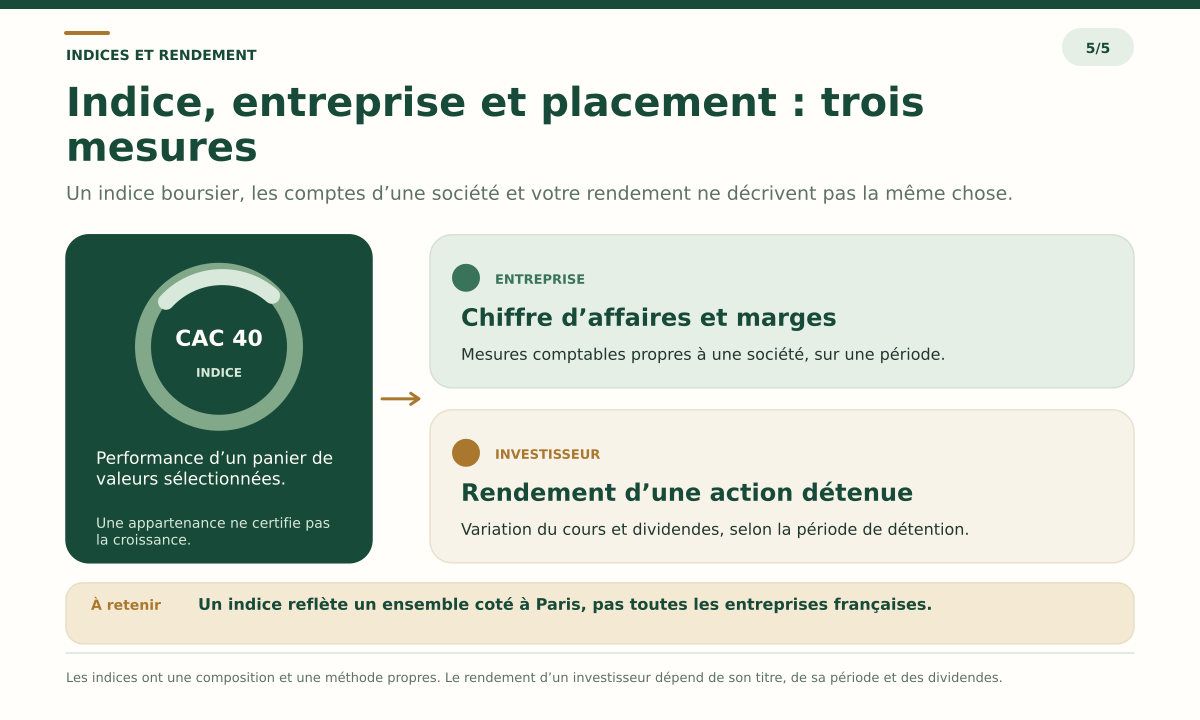
Un indice, une entreprise et un actionnaire : trois échelles de lecture.
Le CAC 40 est un indice pondéré par la capitalisation flottante de grandes sociétés cotées sur Euronext Paris. La fiche Euronext décrit sa méthode, pas un classement des meilleures entreprises de croissance. Des entreprises matures peuvent y côtoyer des sociétés dont certaines activités progressent plus vite. L’appartenance à l’indice ne certifie ni une croissance bénéficiaire ni un rendement futur.
La croissance d’une société se lit dans ses propres activités et ses comptes. La variation d’un indice dépend de sa composition et de sa méthode de calcul. Le résultat d’un actionnaire dépend de son exposition, de la période, du prix d’entrée, des distributions et des coûts. Un chiffre sur l’une de ces échelles ne répond pas automatiquement aux questions des deux autres.
Filtrer des sociétés françaises n’équivaut pas non plus à sélectionner les sociétés du CAC 40. Un univers de pays et un univers d’indice sont des critères différents. Cette page ne présente pas le screener comme une liste CAC 40 ni comme une garantie de couverture d’un indice.
Revenir aux définitions et aux publications.
Les résumés publics de l’IFRS Foundation expliquent le bénéfice par action et les catégories de flux de trésorerie. La fiche Euronext décrit l’indice, tandis que l’AMF rappelle le risque de perte en capital. Consultez les versions actuelles de ces références. Pour les chiffres d’une société, revenez à ses rapports annuels et communiqués de résultats.
Questions fréquentes sur les actions de croissance.
Trois guides voisins, trois questions différentes.
Action à fort potentiel
Élargir la recherche aux différentes sources de potentiel, au-delà de la seule croissance de l’activité.
Actions sous-évaluées
Examiner le rapport entre prix observé, hypothèse de valeur et preuves qui peuvent la contredire.
Meilleures actions du CAC 40
Comprendre l’univers de l’indice avant de comparer les activités et les perspectives de ses membres.
Comparer les chiffres, puis retourner aux preuves.
Explorez des critères dans Belegget, examinez les données disponibles et vérifiez les définitions dans les documents des entreprises. Un filtre ne prédit pas une croissance et ne transforme pas un résultat en recommandation.