Comparer les actions les plus rentables demande d’abord de définir ce que l’on mesure. Une société peut gagner beaucoup d’argent sans que son action soit celle qui a le plus rapporté. Fixez une période et une définition du rendement, puis rendez le calcul vérifiable.
Une recherche de sociétés, pas un palmarès de rendement ni une recommandation d’achat.
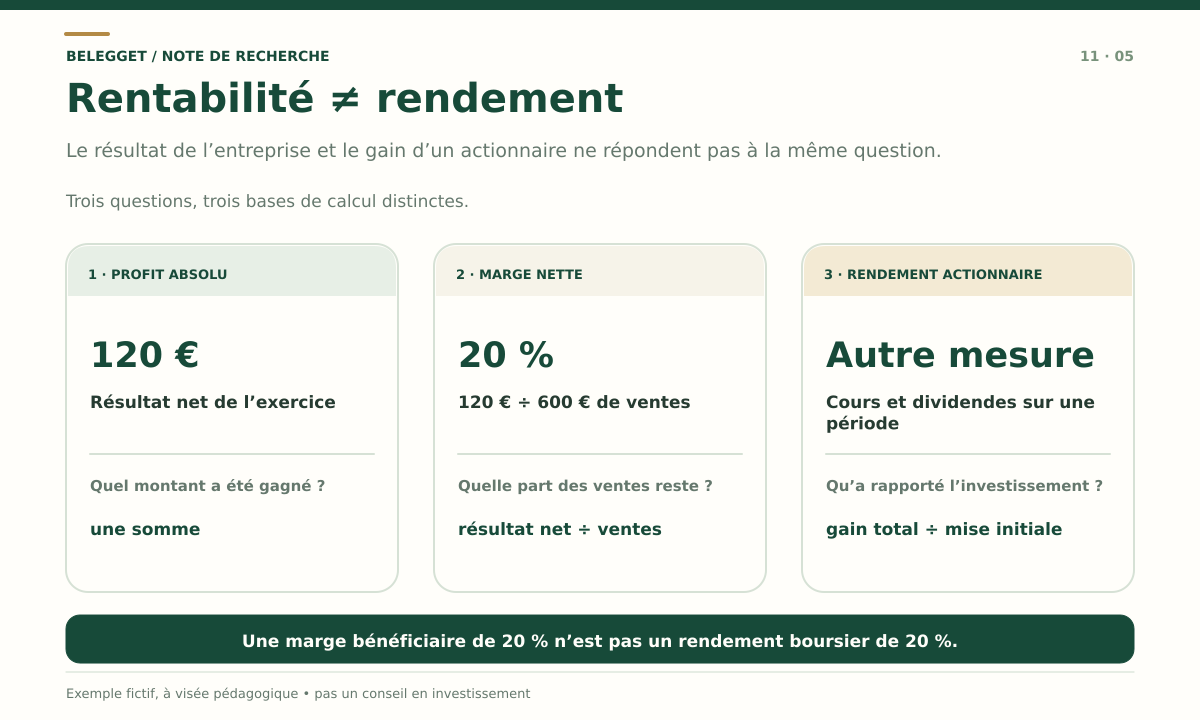
Rentabilité de l’entreprise et rendement de l’actionnaire ne sont pas synonymes
Le mot « rentable » change de sens selon que l’on étudie les comptes d’une société ou le résultat d’un placement. Un classement utile nomme explicitement la mesure au lieu de mélanger les deux.
On regarde des mesures comptables comme le bénéfice net, la marge ou le rendement des capitaux propres. Elles décrivent la génération de bénéfices par l’activité et le financement de l’entreprise.
On compare une mise initiale à une valeur finale sur des dates données. Le calcul peut inclure distributions, évolution du cours, frais, impôts et inflation selon le périmètre annoncé.
Avant de chercher « l’action la plus rentable au monde » : choisissez un univers, deux dates, une devise et une définition du rendement. Sans ces choix, plusieurs réponses peuvent être exactes tout en étant incomparables.
Un screener aide à examiner des sociétés. Il ne produit pas un classement des gagnants
Commencez par des critères que vous pouvez interpréter, puis retournez aux comptes et aux séries de rendement correspondant à votre question. Le filtre ci-dessous est réglé sur des sociétés associées aux États-Unis et une marge bénéficiaire de 15 à 25 %.
Inscrivez-vous pour poursuivre l’exploration de sociétés et de critères dans Belegget. Une correspondance aux filtres n’est ni un historique de rendement total ni un conseil personnalisé.
Filtres disponibles : au catalogue, dont critères gratuits et critères Premium. Les résultats ne sont pas triés par rendement historique.
Comment lire les critères préremplis
La marge et le ROE sont des pourcentages. Le catalogue expose les critères disponibles, y compris les critères Premium, selon les règles du produit. La sélection « États-Unis » peut aussi contenir des ADR ou des cotations croisées de sociétés étrangères. Vérifiez l’identité de chaque émetteur et ne lisez jamais cette liste comme les actions les plus performantes.
Définir le rendement total avant de classer
Un cours de départ et un cours final ne suffisent pas toujours. Les distributions, les frais et la durée doivent suivre une règle constante pour chaque titre, tout comme les conventions de la série de prix utilisée.
Écrire la recette de comparaison
Éviter le double comptage
Une série ajustée pour les divisions d’actions corrige la continuité du cours. Une série de rendement total traite aussi les distributions, selon sa méthode. Si vous ajoutez séparément des dividendes à une série qui les réinvestit déjà, le rendement est compté deux fois.
Une performance « prix seulement » exclut les distributions. Une performance « rendement total » doit expliquer si elles sont conservées ou réinvesties, et à quelles dates.
Posez des critères de recherche puis confrontez les sociétés retenues aux documents et aux données qui répondent à votre propre méthode.
Un calcul illustratif, pas une performance réelle
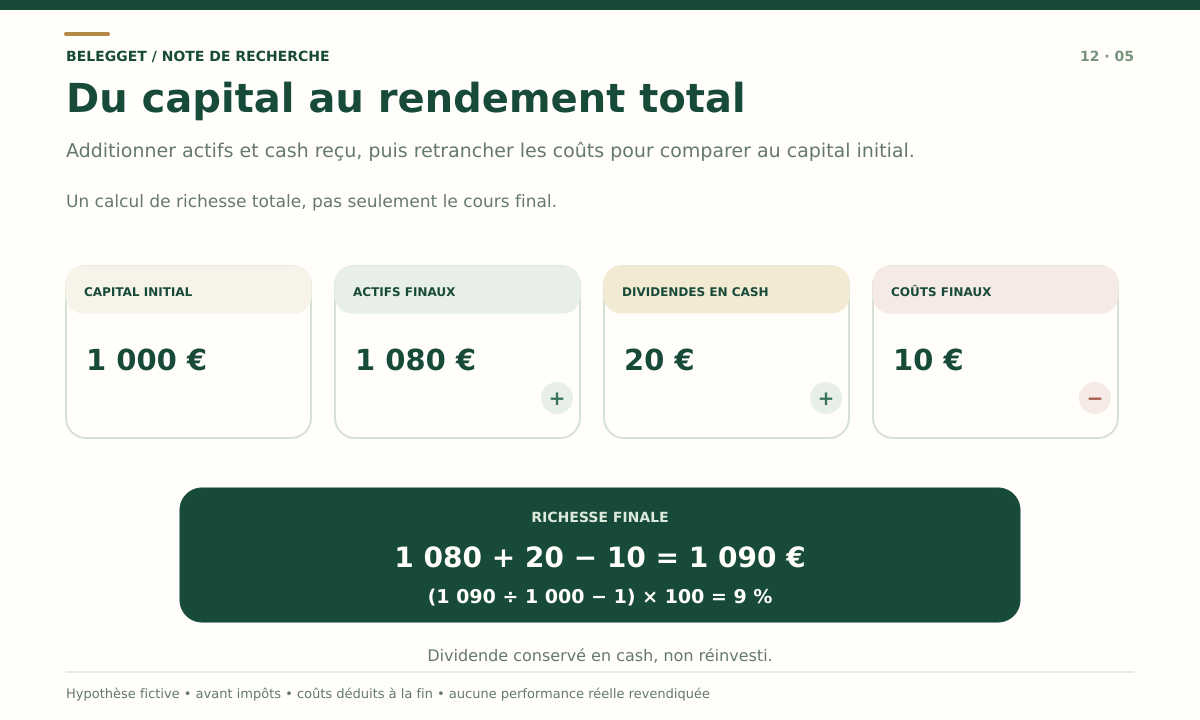
Le laboratoire ci-dessous utilise une mise initiale hypothétique de 1 000, une valeur finale d’actifs de 1 080, 20 de distributions conservées en espèces et 10 de frais finaux sur trois ans. Les frais d’acquisition sont inclus dans la mise initiale.
Limites de cet exemple : aucun flux intermédiaire, dividendes non réinvestis, coûts retranchés à la fin. Ce calcul ne constitue ni une prévision ni un calcul d’impôt, de TRI ou de volatilité.
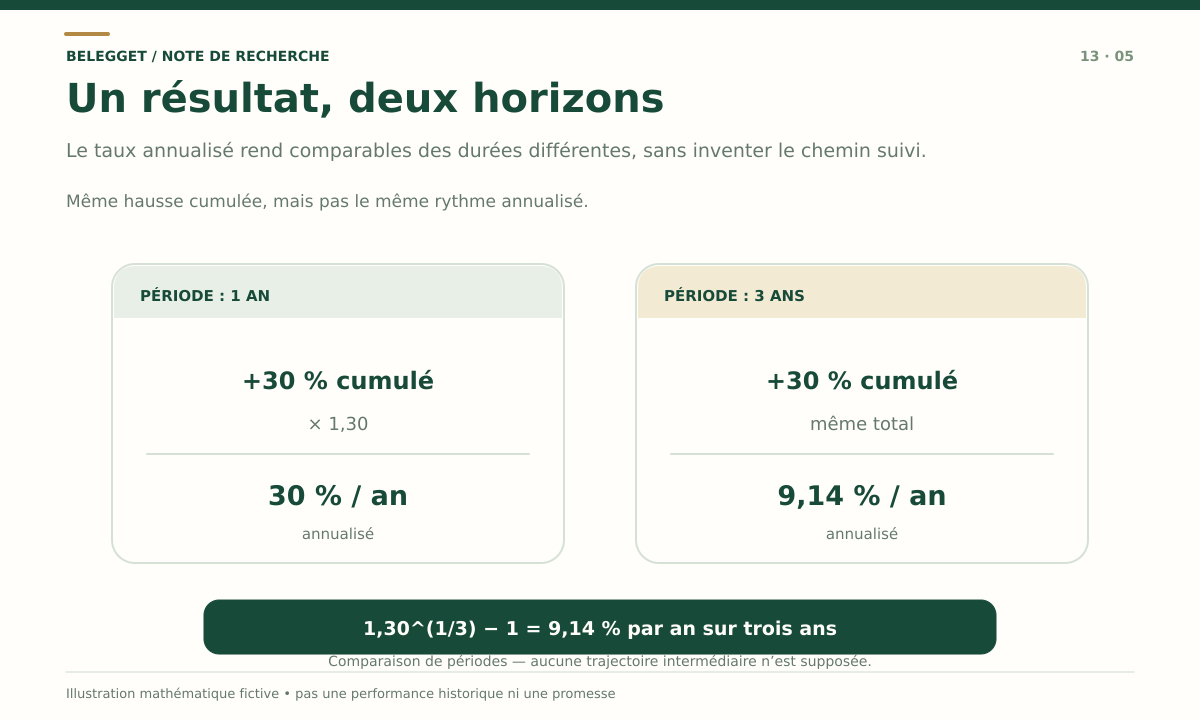
Du rendement cumulé au rendement composé
Dans cet exemple, la richesse terminale est 1 080 + 20 − 10, soit 1 090. Le rendement total net est donc 9 % par rapport à 1 000. Ce 9 % couvre trois ans : il ne faut pas le diviser par trois pour obtenir le taux composé annuel.
Corriger le rythme composé de l’inflation
Avec une inflation annuelle hypothétique de 2 %, l’équivalent réel annualisé se calcule en comparant les facteurs de croissance, plutôt qu’en soustrayant simplement deux taux.
Gardez les valeurs non arrondies jusqu’au résultat final.
Bénéfice, marge et ROE mesurent des choses différentes
Ces mesures aident à décrire une entreprise. Aucune ne classe directement le rendement que recevra un actionnaire, et chacune dépend de conventions comptables, de l’activité et du financement.
Comparer les marges à contexte égal
Une marge de 20 % n’a pas le même sens dans une activité logicielle, un distributeur ou une banque. Le modèle économique, la structure de coûts et les règles sectorielles diffèrent. Comparez d’abord les sociétés d’activités proches, sur des périodes et des définitions compatibles.
Pour juger la durabilité, examinez plusieurs années de bénéfices et de flux de trésorerie, les besoins d’investissement, les éléments exceptionnels, la dette et la capacité à convertir le résultat comptable en liquidités.
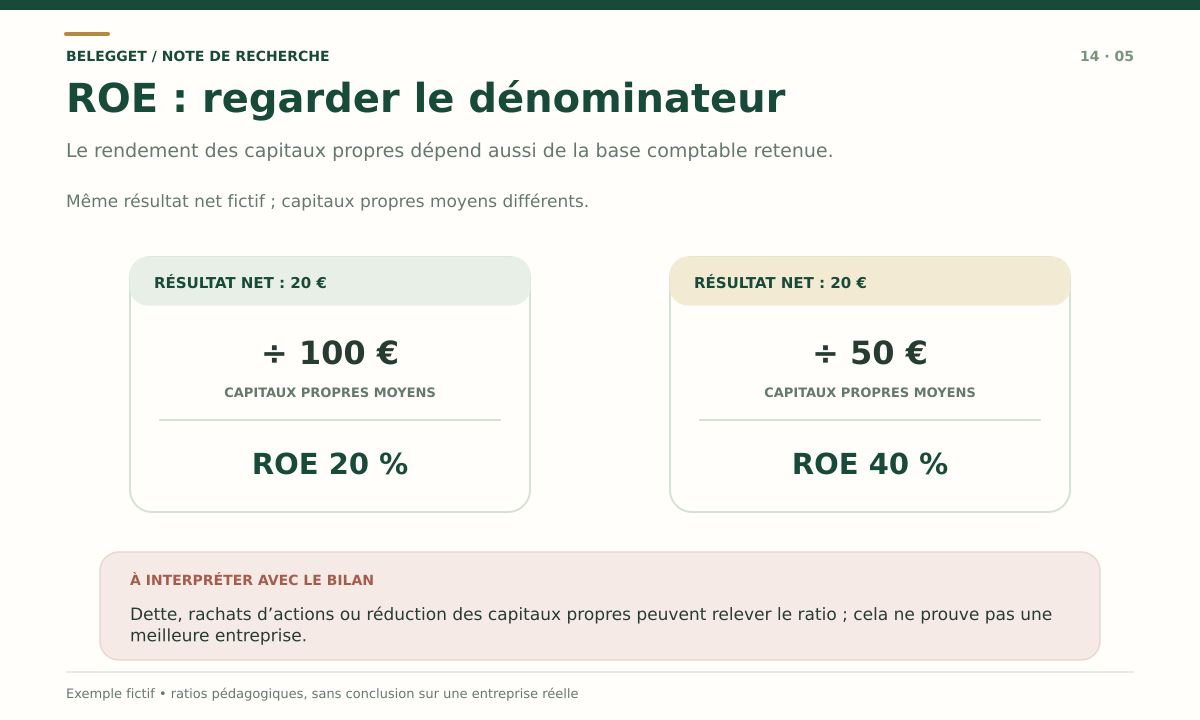
Un ROE élevé mérite une vérification
Exemple purement hypothétique : un bénéfice de 20 rapporté à 100 de capitaux propres donne 20 %. Le même bénéfice rapporté à 50 donne 40 %. Le ratio double alors que le bénéfice ne change pas.
Des rachats d’actions peuvent réduire les capitaux propres. L’endettement peut amplifier les variations du ROE, mais emprunter ne réduit pas, à lui seul, les fonds propres. Vérifiez le financement et les capitaux propres moyens retenus sur la période. Des fonds propres minuscules ou négatifs compliquent l’interprétation.
Une excellente activité peut déjà être chère en Bourse
Le cours traduit aussi les attentes du marché. Une entreprise solide n’entraîne pas automatiquement un rendement élevé à partir du prix payé aujourd’hui. Les résultats futurs peuvent décevoir des attentes déjà intégrées dans la valorisation.
Prix de départ
Le rendement futur dépend du prix auquel la période commence, pas seulement de la qualité de l’entreprise ou de ses résultats passés.
Dividende et rendement total
Un rendement du dividende élevé peut venir d’un cours qui a baissé. La distribution peut être réduite et ne neutralise pas une perte en capital.
Risque sur le parcours
Le rendement entre deux dates masque les drawdowns, les variations et le chemin suivi. Deux valeurs finales proches ne signifient pas une expérience identique.
Utilisez les filtres comme point de départ, puis vérifiez la valorisation, les résultats et les risques dans les sources de chaque société.
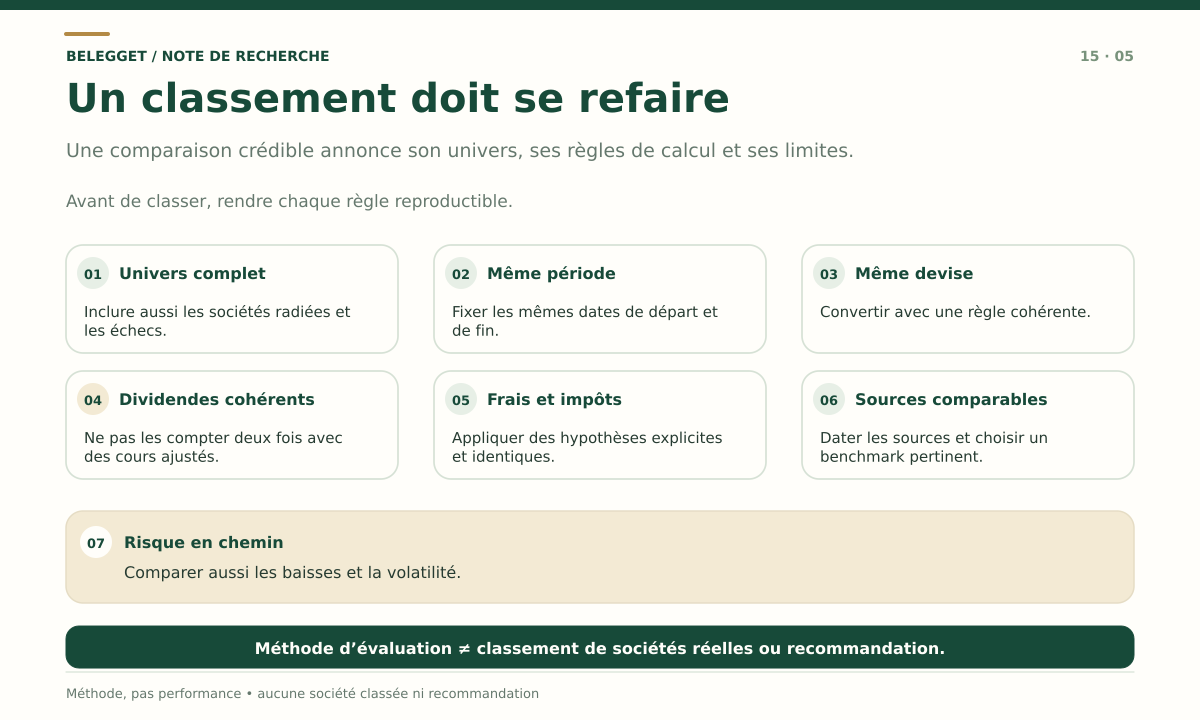
Une méthode de classement qu’un autre lecteur peut refaire
La question historique mérite une réponse précise. Plutôt qu’un « meilleur titre » sans contexte, consignez les paramètres et les exclusions, puis publiez le résultat avec ses limites.
Définir les titres admissibles
Places, actions ordinaires, ADR, dates d’introduction en Bourse et traitement des sociétés radiées ou absorbées.
Choisir les dates à l’avance
Dates de début et de fin explicites, devise de calcul et méthode uniforme de conversion des monnaies.
Choisir prix ou rendement total
Préciser le traitement des dividendes, leur réinvestissement éventuel, les frais et les hypothèses fiscales.
Comparer à un benchmark
Employer une référence pertinente de même période et devise, avec une convention de distributions signalée.
Présenter les limites
Noter les lacunes de données, les titres exclus, les effets de survivance et les drawdowns non visibles dans le chiffre final.
Archiver la règle du calcul
Conserver la source, la date de consultation, la formule et les hypothèses. Une autre personne doit pouvoir comprendre le résultat.
Repère méthodologique : la SEC, dans son Investor Bulletin sur les affirmations de performance du 15 septembre 2022 , attire l’attention sur les frais, les hypothèses concernant les dividendes, le benchmark, le choix sélectif des périodes et les résultats hypothétiques. Une performance passée ne prédit pas une performance future.
Trois vues pour explorer des critères, pas trois palmarès
Ces captures illustrent des familles de filtres dans l’outil. Elles aident à explorer des sociétés, mais ne représentent pas des mesures de rendement total comparables.
Questions fréquentes sur les actions les plus rentables
Des réponses courtes pour cadrer une recherche sans confondre un indicateur comptable, un dividende et un rendement total historique.
Choisir la prochaine question de recherche
Un bon classement commence par une règle claire
Définissez votre univers, écrivez la période et vérifiez comment les distributions et les coûts sont traités. Les outils de recherche peuvent aider à examiner les sociétés, pas à désigner le prochain gagnant.