Pour rechercher les meilleures valeurs de rendement, croisez dividende et valorisation. Le screener prépare une liste à vérifier, pas un revenu garanti.
La liste ci-dessous est un point de départ de recherche, pas une sélection personnalisée.
Votre screener de dividende et de valeur
Départ : France, PER de 0 à 10. Ajoutez le dividende avec Premium pour combiner les critères. Cette liste n’est pas un classement.
Pour prolonger la recherche, comparez des sociétés et des critères dans Belegget. L’inscription ne transforme pas une correspondance de filtre en validation financière.
Le revenu distribué n’est pas la performance de l’action
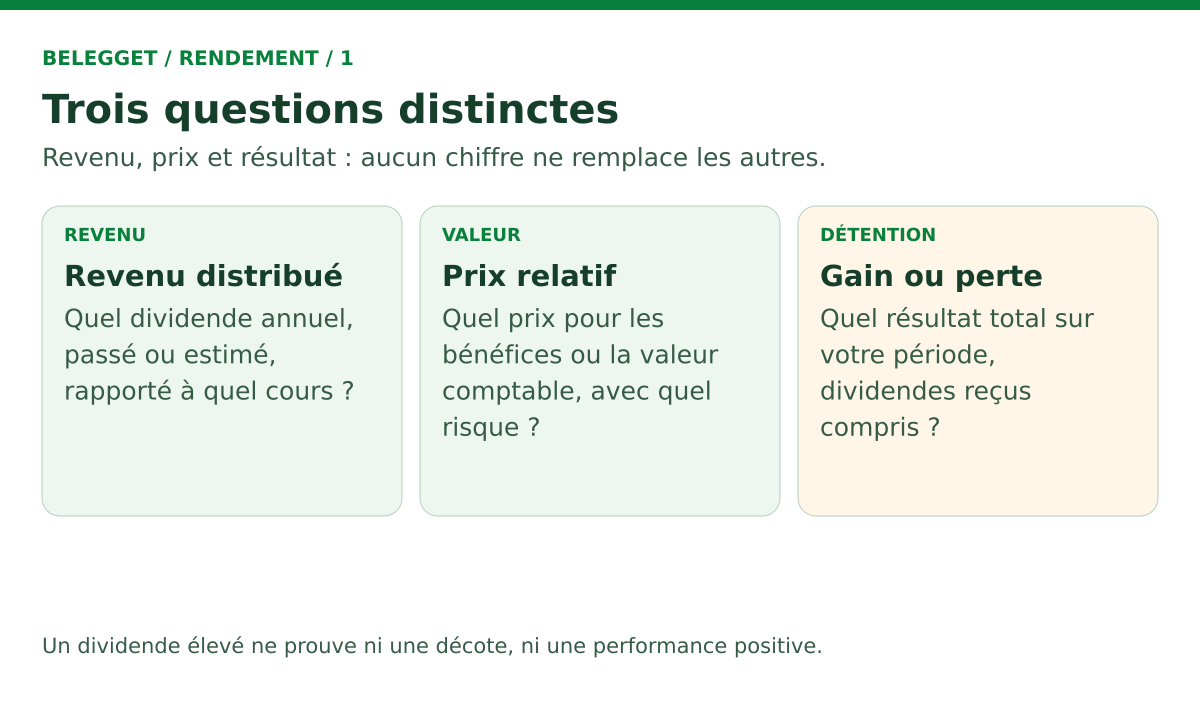
Quand quelqu’un cherche les meilleures valeurs de rendement, il peut vouloir un revenu régulier, un titre peu valorisé ou une performance globale. Ces objectifs se croisent parfois, mais aucun indicateur unique ne les résume.
Le cours est le dénominateur qui change l’histoire
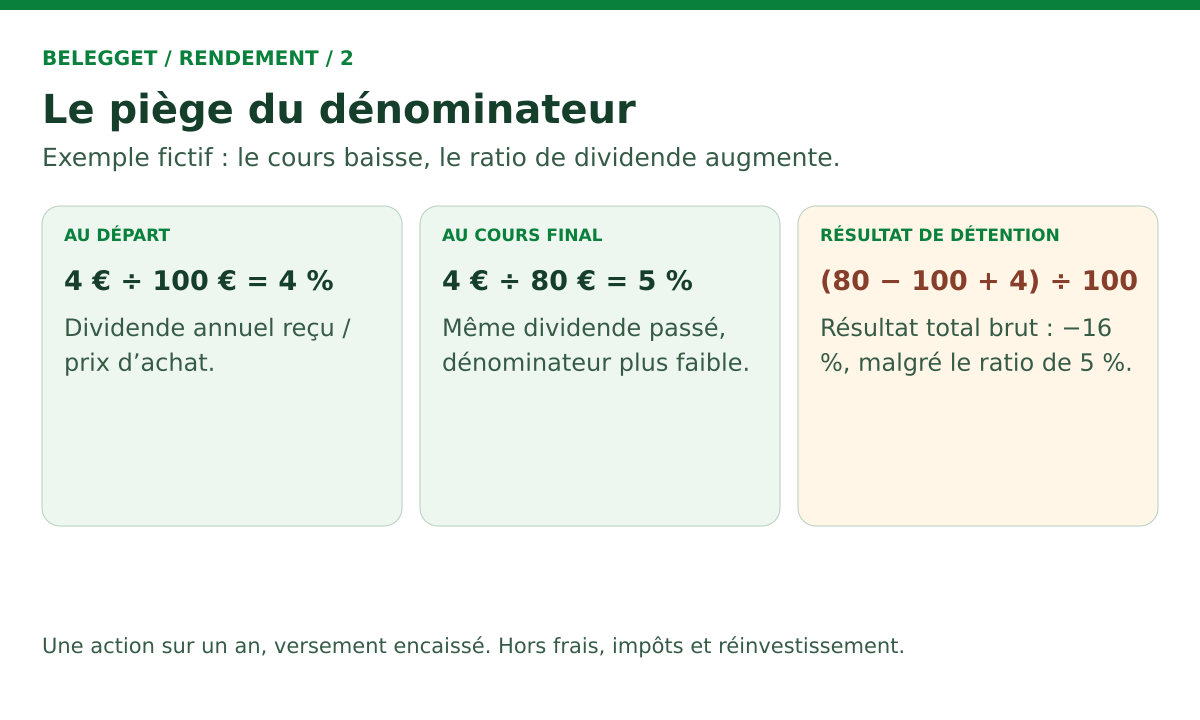
Un taux de rendement courant utilise une distribution annuelle et un cours actuel. Exemple entièrement fictif : une action achetée 100 € verse 4 € sur la période, puis cote 80 €. Les 4 € rapportés au nouveau cours donnent 5 %. Pourtant, la valeur détenue et le versement brut totalisent 84 €, soit un rendement de période de −16 % avant frais et fiscalité.
Le 5 % décrit le rapport du paiement au prix observé maintenant. Il ne réécrit pas le prix d’achat et ne mesure pas le résultat de cette période. Si le prochain versement hypothétique était de 2 €, son rendement au cours de 80 € serait de 2,5 %. Le rendement sur le prix d’achat, le rendement courant et le rendement total sont des mesures différentes.
Une baisse à la date ex-dividende n’est pas une anomalie qui crée un paiement gratuit. Toutes choses égales par ailleurs, le cours s’ajuste mécaniquement au détachement. En pratique, les prix bougent aussi pour de nombreuses autres raisons.
Avant de comparer deux taux
Un rendement estimé dépend d’hypothèses. Un rendement rétrospectif ne promet pas la prochaine distribution.
Contrôlez aussi l’unité : une fraction de 0,05 correspond à 5 %, pas à 0,05 %. Des données issues de sources différentes peuvent utiliser des conventions différentes. Une unité incohérente fausse le taux affiché et la présélection ; confrontez le dividende annuel et le cours aux publications de l’émetteur.
Faites varier le prix avant de vous fier au pourcentage
Le petit laboratoire ci-dessous est un exemple hypothétique, pas une projection. Ajustez le cours et le dividende pour observer séparément le rendement courant et le résultat brut de la période.
Une fois le calcul compris, vous pouvez reprendre des titres issus du screener et confronter chaque hypothèse aux annonces de la société.
Un dividende se lit dans les résultats, les flux et le financement
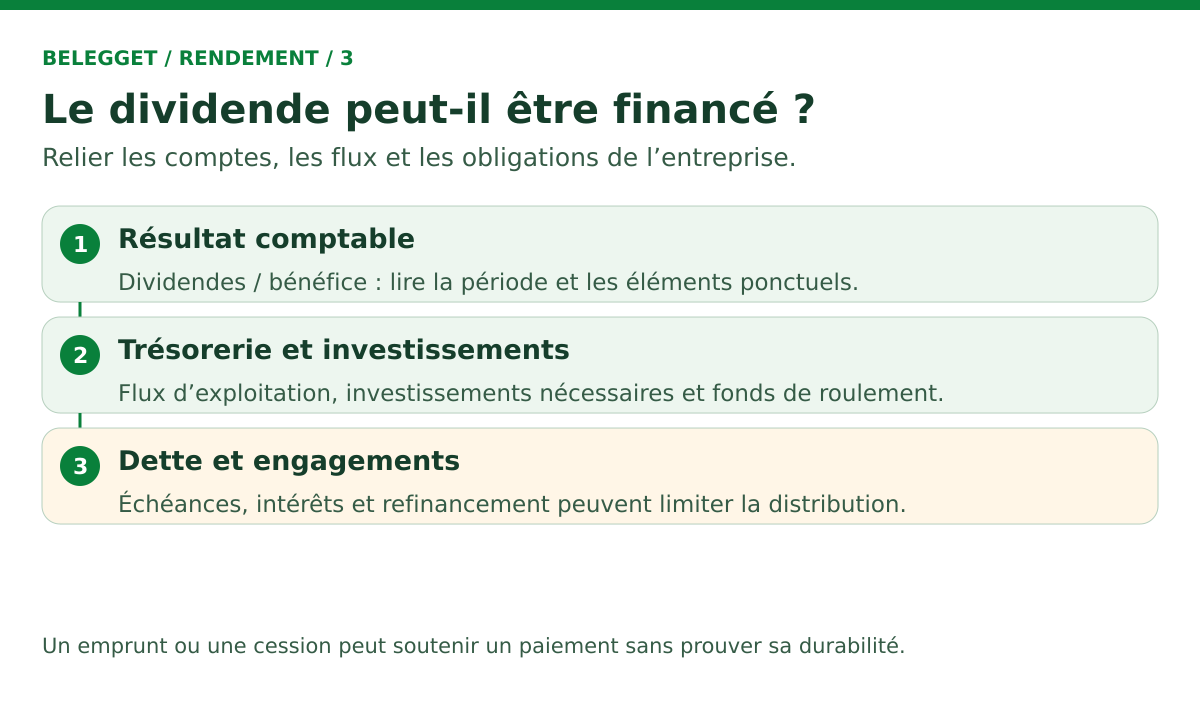
Le ratio de distribution est un signal de départ, pas un certificat de solidité. Une société peut afficher un bénéfice sans produire au même moment la trésorerie nécessaire à toutes ses obligations.
Suivre l’argent sans inventer un chiffre magique
Comparez le dividende aux bénéfices sur plusieurs périodes, puis lisez l’état des flux de trésorerie : trésorerie générée par l’exploitation, investissements nécessaires et autres mouvements importants. Cette lecture aide à repérer une tension, mais ne remplace pas l’analyse complète des flux, du fonds de roulement et des besoins futurs.
Le ratio fondé sur le bénéfice peut être affecté par une cession, une dépréciation, une charge non récurrente ou une année exceptionnellement favorable. Un résultat faible ou négatif rend souvent le ratio peu interprétable. Revenez aux explications de la société et à la série pluriannuelle.
La trésorerie d’exploitation moins les investissements nécessaires est un angle de lecture, pas une formule suffisante à elle seule. Une distribution peut aussi coexister avec des cessions d’actifs, un nouvel emprunt ou une émission de capitaux propres. Ces financements peuvent soutenir temporairement un paiement sans démontrer qu’il est durable.
La dette ajoute une autre contrainte. Intérêts, remboursements et refinancement futur entrent en concurrence avec les dividendes et les investissements. Le maintien d’un versement financé par une nouvelle dette ne prouve pas sa soutenabilité.
Trois angles à réunir
Il ne s’agit pas d’un score universel. Les besoins d’un secteur, d’une banque et d’une société en forte croissance diffèrent.
Un value stock screener ouvre une recherche, il ne prouve pas une décote
Le screener associe un univers France et un seuil de PER. Cette combinaison aide à réduire une liste selon les données disponibles. Elle ne certifie ni un bénéfice durable, ni un dividende, ni une sous-évaluation.
Relier le multiple à l’activité et au cycle
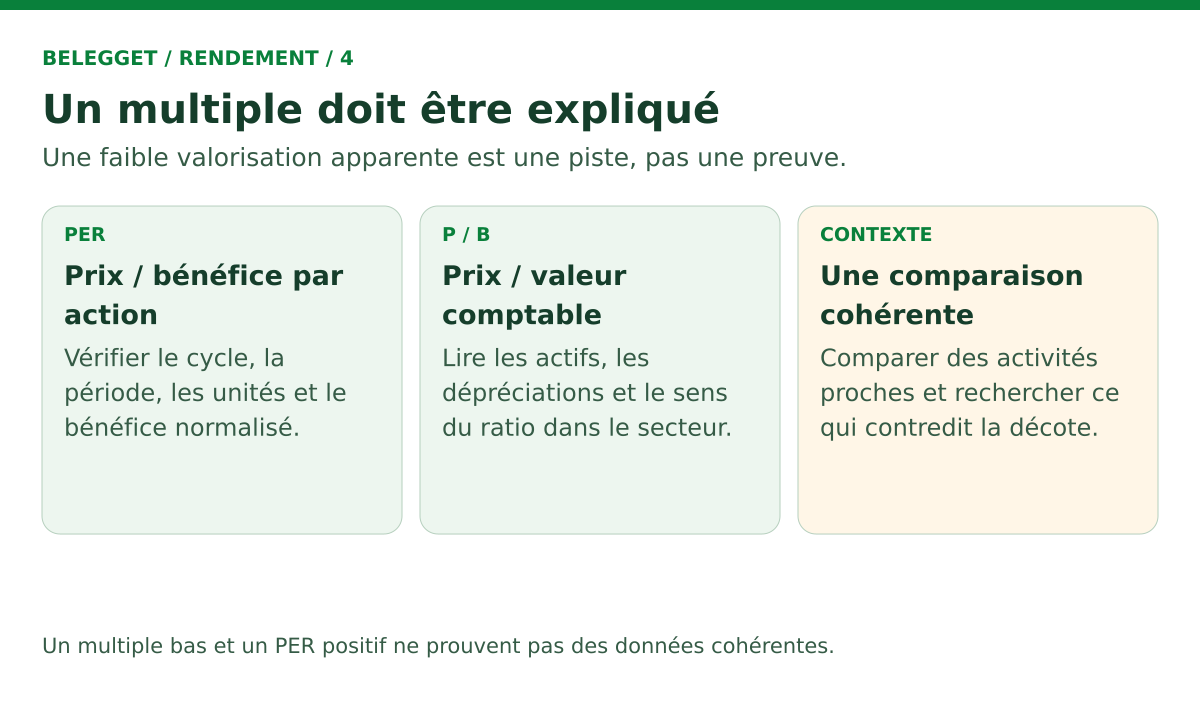
Le PER rapporte un prix à un bénéfice par action sur une période donnée. Un multiple bas peut venir d’un bénéfice cyclique proche d’un sommet, d’un événement exceptionnel, d’une activité en recul ou d’un risque anticipé. Comparez les périodes et les entreprises du même secteur, puis cherchez ce qui pourrait infirmer l’explication la plus rassurante.
Un PER positif ne prouve pas à lui seul un bénéfice positif cohérent. Le cours, la période du bénéfice par action et la méthode de calcul peuvent ne pas correspondre. Des discordances de signe ont été observées dans des données de marché. Vérifiez les unités et les comptes publiés avant d’interpréter un ratio surprenant.
Le prix sur valeur comptable peut compléter la lecture du bilan, mais il n’est pas universel. Les actifs incorporels, les acquisitions et les dépréciations compliquent les comparaisons. Pour les banques, les postes du bilan et les règles prudentielles ont un sens particulier. Une valeur comptable faible ou négative rend le multiple difficile à utiliser.
Une interface appelée « value stocks screener » classe des correspondances à des critères de prix et de fondamentaux. Pour une recherche de revenu, complétez cette présélection par le dividende, sa période et sa capacité de financement. L’étiquette value ne remplace aucun de ces contrôles.
La séquence de vérification
Le filtre France ne signifie pas CAC 40. Un filtre par pays peut s’appuyer sur une cotation. Vérifiez l’émetteur réel, le marché et l’appartenance à l’indice auprès de sources appropriées.
Trois familles de critères, trois usages
Les captures illustrent les panneaux disponibles, pas un résultat garanti. La présence d’un critère Premium ne signifie pas qu’il est actif dans la recherche ou accessible sans les conditions habituelles.
Passer de l’univers au contrôle des sources
Un workflow utile sépare les filtres de présélection des vérifications qui demandent de lire les publications et les définitions de données.
Une méthode simple, sans classement automatique
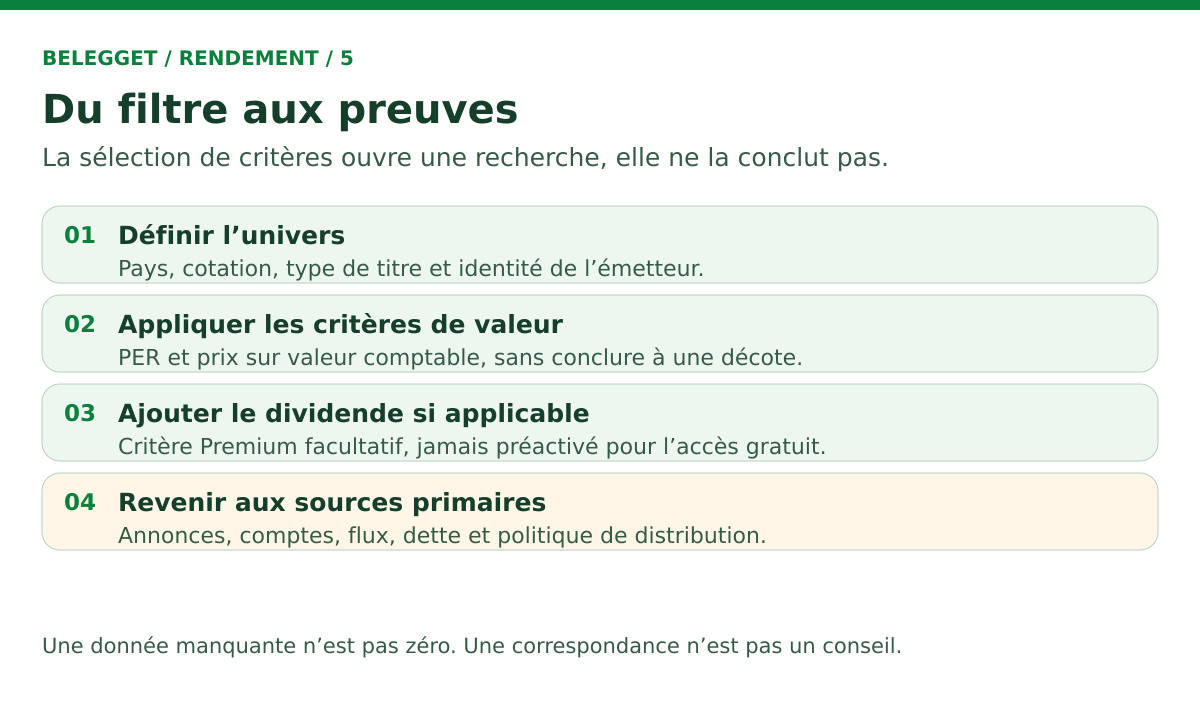
Commencez par définir l’univers : marché ou cotation visée, type de titre et activité réellement recherchée. Le filtre France ne certifie ni le siège ni l’appartenance au CAC 40. Ouvrez la fiche et contrôlez l’émetteur avant de comparer ses chiffres.
Appliquez ensuite un petit nombre de critères de valorisation, par exemple le PER, en notant ce qu’ils mesurent et les périodes sous-jacentes. Examinez les titres qui ressortent, mais aussi ceux exclus faute de données. Une valeur absente n’est pas une valeur nulle.
Si l’accès Premium normal le permet, ajoutez le critère de dividende comme filtre distinct. Un résultat de ce filtre sera une correspondance au critère, pas une preuve de paiement durable. Terminez en consultant l’annonce de distribution, les comptes, les flux et la dette de chaque émetteur.
Votre liste de contrôle avant de conclure
Conservez une démarche de recherche reproductible : univers explicite, ratios compris et données importantes confirmées dans les documents de l’émetteur.
Vérifier les définitions et les flux
Ces sources éclairent les définitions et les états financiers ; elles ne valident pas une société ni un niveau de rendement. Consultez leurs versions actuelles.
Distingue le revenu distribué de l’évolution du prix et rappelle qu’un dividende ordinaire peut être réduit ou supprimé.
Rappelle que rendement potentiel et risque de perte vont ensemble dans l’investissement en actions.
Référence pour comprendre les flux d’exploitation, d’investissement et de financement publiés.
Ce que les sources ne tranchent pas
Une formule ne dit pas à elle seule si une distribution sera maintenue. Les informations disponibles dans un screener peuvent être incomplètes, différées ou calculées selon des périodes distinctes. Consultez les publications récentes de l’émetteur et comparez leurs définitions.
Ce guide est informatif. Il ne tient pas compte d’une situation individuelle et ne constitue ni une recommandation personnalisée ni une promesse de rendement.
Comprendre les valeurs de rendement sans raccourci
Les réponses ci-dessous distinguent l’écran du screener, les formules de rendement et les vérifications nécessaires auprès de l’entreprise.
Trois recherches voisines, trois angles différents
Actions sous-évaluées
Approfondir la recherche de valorisation et les raisons pour lesquelles un multiple bas peut être trompeur.
Les actions les plus rentables
Distinguer la rentabilité de l’entreprise, la performance boursière et le rendement total.
Meilleures actions du CAC 40
Examiner un univers d’indice sans confondre une cotation française et une appartenance au CAC 40.
Commencez par une question vérifiable
Définissez l’univers, lisez ce que mesure le filtre, puis contrôlez les distributions et les comptes à la source. Le screener aide à organiser la recherche, pas à décider à votre place.
Les exemples chiffrés sont fictifs et bruts. Les rendements réels peuvent varier et le capital investi peut baisser. Les filtres reflètent les critères choisis et les données disponibles ; ils ne constituent pas un conseil en investissement.