Pour répondre à « quelle action acheter », partez de l’entreprise : comment gagne-t-elle de l’argent, à quel prix et avec quels risques ?
Ce guide vous aide à construire un dossier comparable plutôt qu’à suivre un classement. Vous y examinerez les revenus, le bénéfice et le cash, le financement, la valorisation et les expositions communes d’un portefeuille.
Belegget aide à comprendre et comparer des entreprises. Il ne fournit pas de recommandation personnalisée et ne passe pas d’ordres.
Quelles actions acheter en Bourse ? Commencez par un univers à étudier
Si vous vous demandez quelles actions acheter en Bourse, une recherche filtrée peut aider à repérer des sociétés à étudier. Elle ne dit pas lesquelles méritent votre argent. Explorez d’abord un périmètre lisible, puis ouvrez les documents de chaque entreprise retenue.
Explorer les sociétés avec six critères de recherche
Six critères pour préciser une recherche, pas pour classer les actions à acheter. Les données peuvent être absentes ou périmées. Une catégorie ne garantit ni le siège social, ni une exposition pure, ni la composition actuelle d’un indice. Vérifiez les documents de l’émetteur.
Comment combiner ces critères sans confondre les entreprises
Le pays, le secteur, la branche d’activité et l’indice délimitent un univers selon les classifications disponibles. Vérifiez la cohérence de vos choix : une branche ne correspond pas à tous les secteurs, et un indice ne couvre pas tous les marchés. Une combinaison trop restrictive peut ne renvoyer aucun résultat.
La marge nette rapporte le résultat net au chiffre d’affaires ; le ROE mesure une rentabilité comptable des fonds propres. Comparez les périodes et les définitions. Des éléments exceptionnels, l’endettement ou des fonds propres faibles peuvent déformer ces ratios. Un seuil plus élevé ne signifie pas automatiquement une meilleure entreprise, et les sociétés sans donnée utilisable peuvent être exclues du résultat.
Repère de méthode. L’AMF rappelle l’importance de s’informer, de lire les documents utiles et de diversifier ses placements. Ces ressources de l’autorité apportent un contexte général, elles ne valident ni Belegget ni un titre particulier.
Dans quelle entreprise acheter des actions ? Comprenez d’abord qui la paie
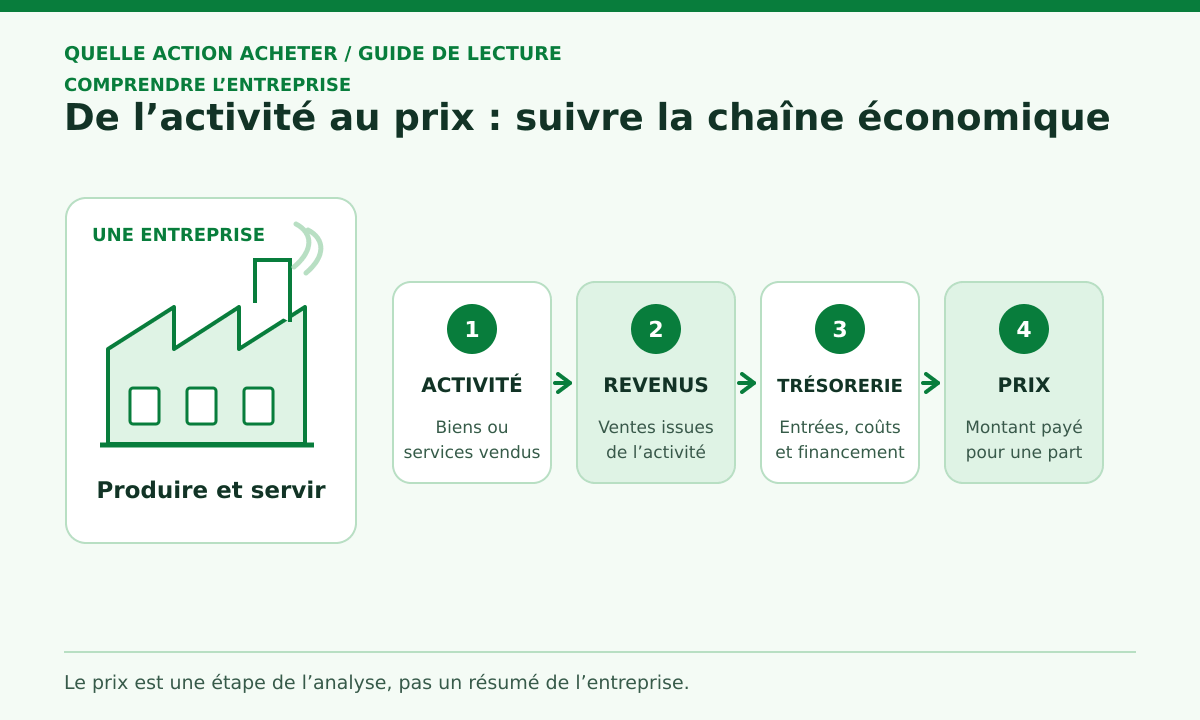
Un secteur n’est pas un modèle économique. Décrivez concrètement ce que l’entreprise vend, à qui, comment le produit est distribué et ce qui déclenche le paiement. Distinguez vente ponctuelle, abonnement, commission, licence, publicité ou revenus liés à un actif : la récurrence et la sensibilité au cycle ne sont pas les mêmes.
Ensuite, cherchez le mécanisme de prix. L’entreprise peut-elle augmenter ses tarifs sans perdre une part importante de ses clients ? Cela peut tenir à un coût de remplacement, à une marque, à une intégration dans les opérations ou à une offre difficile à substituer. Mais l’affirmation d’un avantage concurrentiel doit se vérifier dans les faits, pas seulement dans le vocabulaire de la direction.
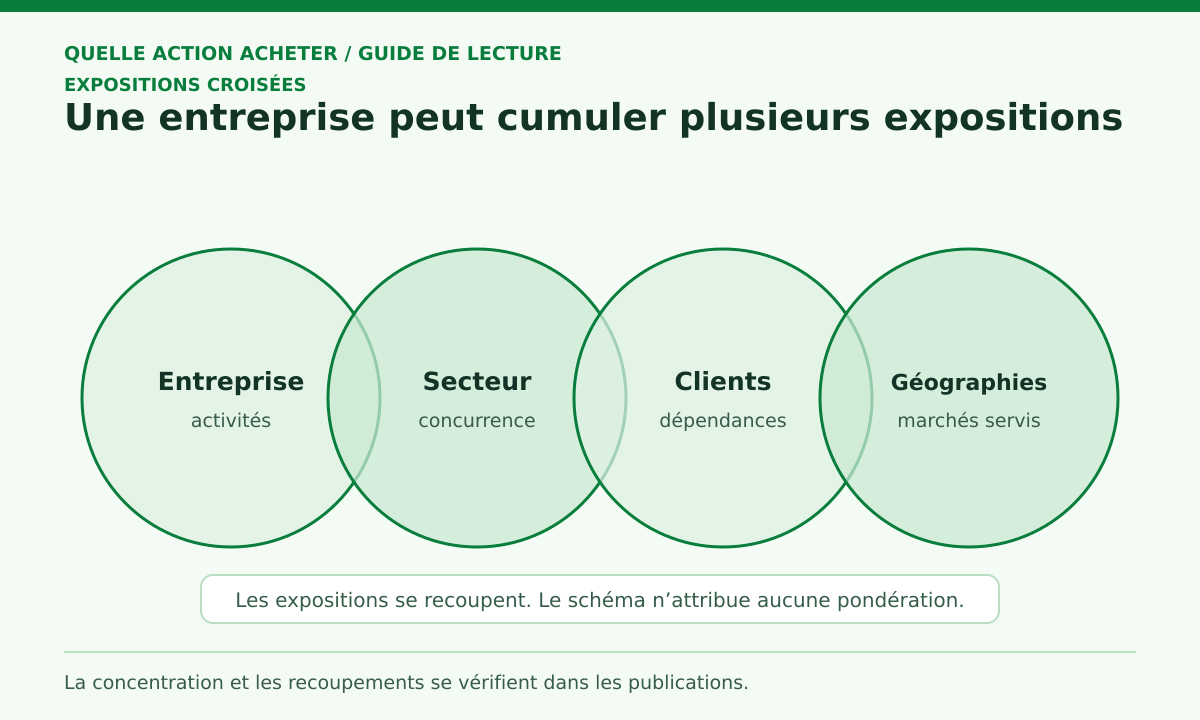
Enfin, regardez la concentration. Une activité peut paraître vaste alors qu’une poignée de clients, de produits ou de territoires porte l’essentiel des ventes. Les publications détaillent parfois ces expositions, parfois seulement au-delà de certains seuils. Consignez les limites de l’information.
Les questions à poser aux publications
Comparez les déclarations de l’entreprise aux ventilations de chiffre d’affaires et aux risques explicitement publiés.
Le bénéfice est un début de lecture, pas une réponse
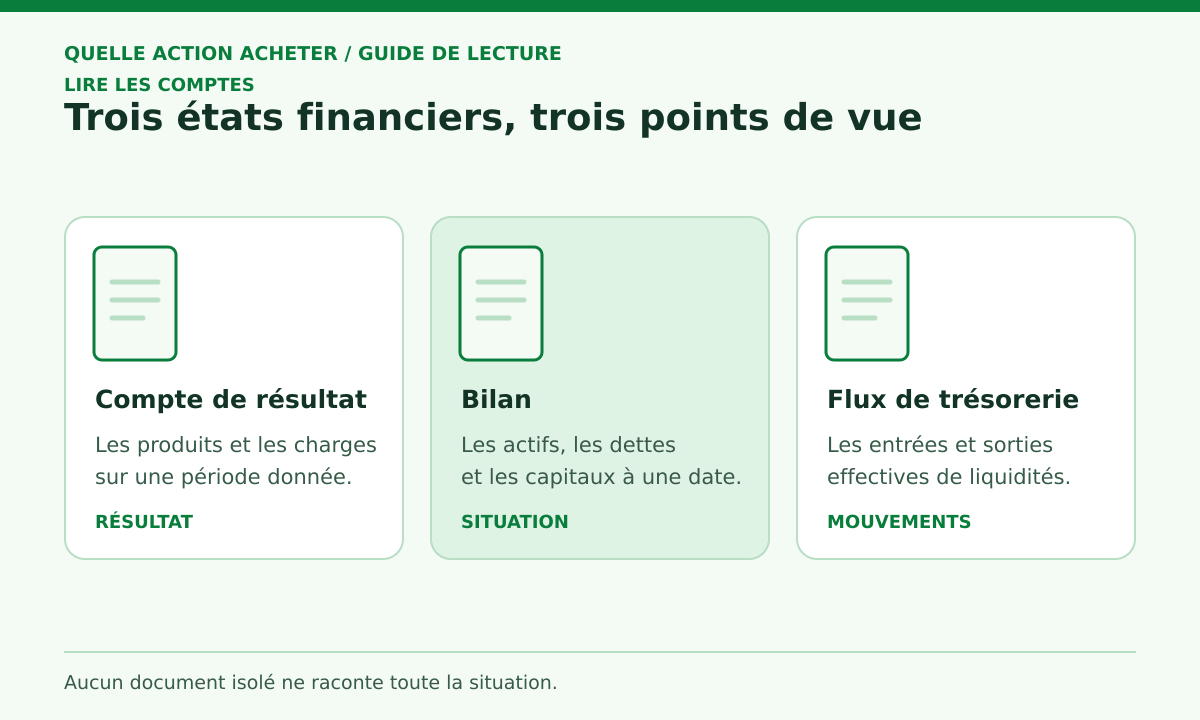
Le compte de résultat, le bilan et le tableau des flux décrivent des angles distincts. Les rapprocher aide à comprendre si l’activité convertit ses résultats en trésorerie, et quels besoins de financement se cachent derrière cette conversion.
Compte de résultat
Observez chiffre d’affaires, coûts, marge et résultat sur une période. Repérez les éléments exceptionnels, les changements de périmètre et les méthodes de présentation qui rendent deux exercices moins comparables.
Tableau des flux
Le cash d’exploitation peut diverger du bénéfice à cause du besoin en fonds de roulement ou d’éléments non encaissés. Les investissements absorbent ensuite une partie de la trésorerie. Comprenez ce que l’entreprise doit dépenser pour maintenir ou développer son activité.
Bilan et financement
Examinez liquidités, dette, échéances, intérêts et autres obligations. Une dette ne s’interprète pas seule : rapprochez-la des flux disponibles, de leur stabilité, des actifs et des besoins futurs de financement.
Quand bénéfice et cash ne racontent pas la même histoire
Ne choisissez pas immédiatement le chiffre qui confirme votre impression. Vérifiez la période, les éléments non récurrents, les créances clients, les stocks, les investissements et les explications fournies dans les notes. Si l’écart persiste sans explication convaincante, inscrivez-le comme une question ouverte.
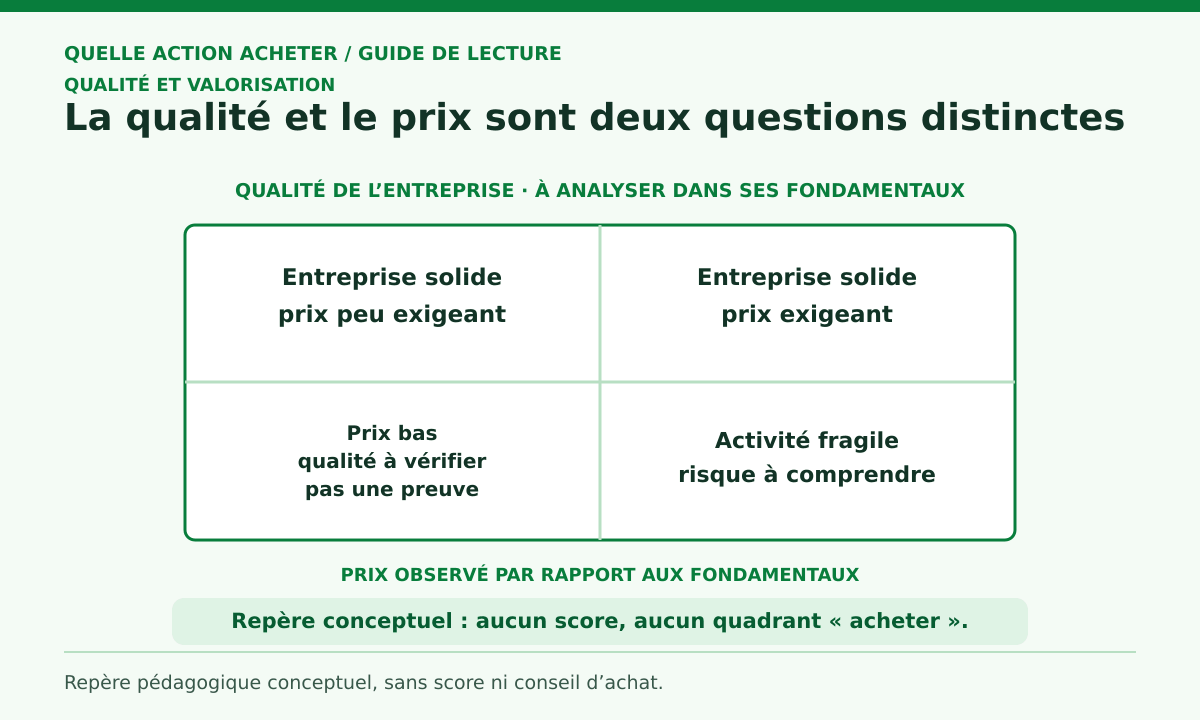
Une entreprise de qualité peut déjà être chère
La valorisation met un prix sur des résultats observés et des attentes futures. Aucun ratio ne résume cette relation. Le PER compare prix et bénéfice par action ; le multiple de ventes, le rendement de trésorerie ou des mesures d’endettement répondent à d’autres questions et ont chacun leurs angles morts.
Avant de comparer, notez la date du cours, la devise, la période financière et la définition de l’indicateur. Un bénéfice inhabituel peut déformer un multiple. Une entreprise sans bénéfice positif rend un PER inutilisable. Les banques, les assureurs, les sociétés immobilières ou les activités cycliques nécessitent aussi des repères adaptés à leur modèle.
Comparez d’abord des pairs dont les activités, les cycles, les marges et les besoins de capital se ressemblent. Un écart de ratio est une question à expliquer, pas un verdict. Demandez quelles attentes sont déjà intégrées au prix et ce qui pourrait les décevoir.
Un ratio n’a de sens qu’avec son contexte
Un multiple bas peut refléter une activité en déclin, un bénéfice au sommet du cycle ou un risque que le marché juge important. Un multiple élevé peut intégrer des attentes exigeantes, sans garantir leur réalisation.
Documentez la formule, les dates, les pairs et les limites. Ne comparez pas mécaniquement un secteur à un autre.
Les actions détenues peuvent se ressembler davantage qu’elles n’en ont l’air
Le risque ne s’arrête pas au nom du secteur. Deux sociétés différentes peuvent dépendre des mêmes clients, matières premières, fournisseurs, monnaies, régulations ou dépenses des ménages. La diversification se juge aussi par ces expositions communes.
Actions individuelles
Une ligne concentre l’exposition sur une entreprise. Les résultats, la dette, la gouvernance et les événements propres à cette société comptent. Il faut accepter de suivre les publications et de réviser l’analyse lorsque les faits changent.
Exposition diversifiée
Un fonds ou un autre support diversifié peut répartir l’exposition entre plusieurs titres, selon une règle donnée. Il ne supprime ni le risque de marché ni les concentrations internes. Vérifiez composition, frais, indice suivi et exposition effective.
L’AMF propose aussi des repères généraux sur la diversification. Le nombre de lignes seul ne permet pas de conclure à une répartition équilibrée.
Une fiche réutilisable pour comparer sans fabriquer un classement
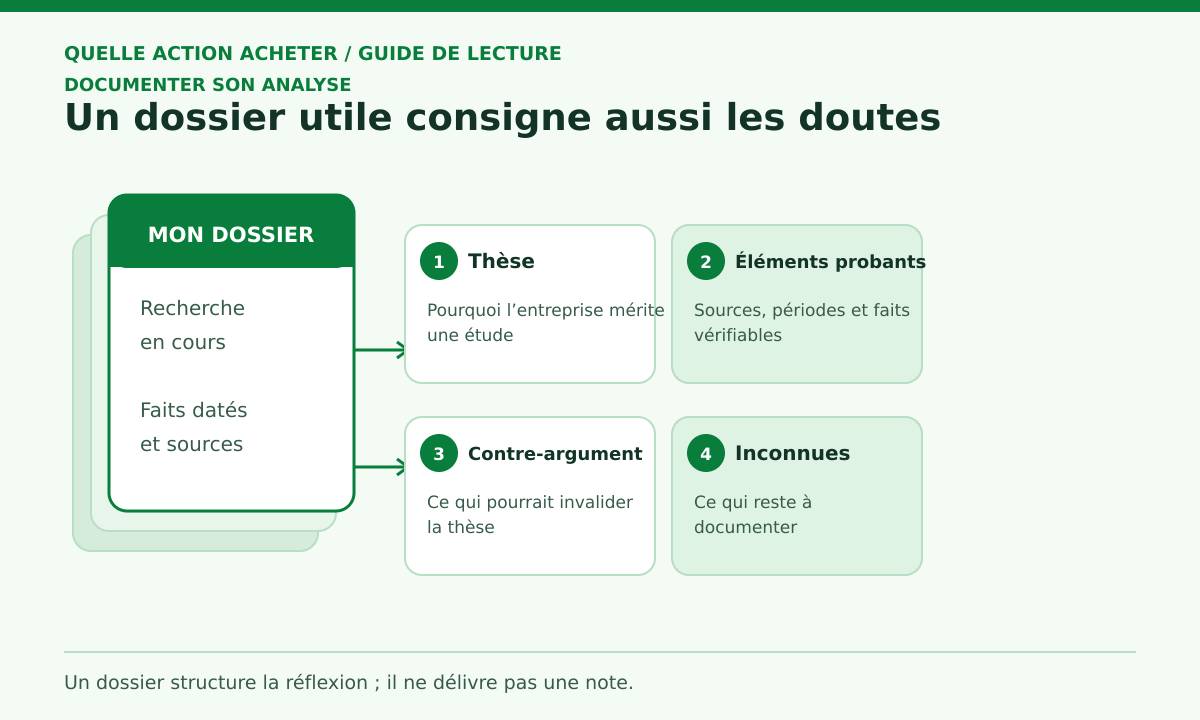
Gardez le même ordre de questions pour chaque société et consignez les périodes, les sources et les zones d’incertitude. Une comparaison honnête peut aboutir à « je ne sais pas encore ».
Formulez une question de départ
Décrivez une activité ou un problème à comprendre, pas un rendement attendu. Délimitez le marché et les types d’entreprises que vous pouvez comparer utilement.
Écrivez le modèle de revenus
Qui paie, pour quoi, avec quelle fréquence et quel pouvoir de fixation des prix ? Notez la concentration par client, activité et zone lorsque les données existent.
Reliez résultat, cash et bilan
Utilisez les mêmes exercices financiers. Expliquez les écarts entre bénéfice, flux de trésorerie et investissements. Relevez dette, échéances et besoins de financement.
Comparez la valorisation avec des pairs
Choisissez des mesures pertinentes pour ce modèle. Notez formule, période, devise, date du cours et limites sectorielles. Un ratio isolé ne vaut pas conclusion.
Ajoutez risques, contre-arguments et inconnues
Écrivez ce qui pourrait invalider votre thèse, ce qui est absent des documents et quelles expositions recoupent déjà le reste d’un portefeuille. Cherchez activement une preuve contraire.
Reprenez le dossier quand les faits changent
Archivez la date et les documents consultés. Après une nouvelle publication, vérifiez les hypothèses une par une au lieu de conserver une conclusion par inertie.
À copier dans votre carnet d’analyse
Entreprise et activité · Source et date · Qui paie et pourquoi · Prix et concentration des revenus · Bénéfice et conversion en cash · Investissements et dette · Valorisation et pairs · Risques principaux · Élément qui contredit ma thèse · Ce que je ne sais pas encore · Expositions déjà présentes ailleurs.
Exemple de lecture : deux éditeurs de logiciels ne sont pas forcément comparables
Dans un cas pédagogique sans société réelle ni chiffres de marché, imaginez que vous lisez les rapports de deux éditeurs. L’un décrit des abonnements renouvelables, l’autre surtout des licences et des projets ponctuels. Le secteur est identique, mais la visibilité des ventes et le calendrier des encaissements diffèrent.
Dans votre fiche, séparez revenus récurrents et prestations, puis vérifiez les renouvellements lorsqu’ils sont publiés. Si le chiffre d’affaires augmente après une acquisition, distinguez changement de périmètre et progression de l’activité existante. Un bénéfice plus élevé ne résout pas cette question.
Comparez ensuite les créances clients, le cash d’exploitation et les investissements sur les mêmes exercices. Avant de comparer les PER, cherchez les éléments exceptionnels et les coûts de développement éventuellement inscrits à l’actif. La conclusion utile peut être de choisir d’autres pairs ou de noter qu’une information manque, pas de désigner automatiquement une action à acheter.
Des vues de recherche, pas des conclusions
Ces trois captures conservent les vues de départ par pays et secteur. Le screener ci-dessus propose aussi branche d’activité, indice, marge nette et ROE. Aucun de ces outils ne montre une sélection de titres recommandés : les résultats restent à vérifier selon la couverture des données.
Une recherche n’est pas une décision à votre place
Les données affichées par un outil peuvent être incomplètes, retardées ou calculées selon une méthode différente de celle d’une publication. Vérifiez les documents de l’entreprise et tenez compte de votre situation, de vos objectifs et de votre tolérance au risque. Ce guide est informatif et ne constitue pas un conseil financier personnalisé.
Pour comprendre le rôle du contexte et des annonces, consultez aussi notre guide consacré au choix d’une action aujourd’hui. Il traite du moment et des informations nouvelles, tandis que cette page porte sur l’analyse durable de l’entreprise.
Questions fréquentes sur le choix d’une action
Des réponses directes pour comprendre les entreprises, lire leurs chiffres et éviter de confondre un filtre avec un conseil.
Trois pistes selon votre prochaine question
Une étape après l’autre : comprendre, comparer, documenter.