Immagine illustrativa Un contesto incerto. Scelte da valutare con metodo. Non esiste un investimento che protegga da ogni crisi. La risposta parte da quando ti serviranno i soldi, da quanta perdita puoi sostenere e da quale rischio vuoi ridurre. Solo dopo ha senso confrontare liquidità, obbligazioni, azioni e altri strumenti.
Guida informativa: non è una previsione di mercato né una raccomandazione personalizzata.
Una recessione descrive l'economia, non dice da sola quale investimento salirà o scenderà.
Tre domande prima di cercare un investimento “anticrisi”.
Di quale liquidità hai bisogno?
Se il denaro serve per spese o imprevisti, verifica disponibilità e condizioni prima del rendimento. Un investimento venduto in fretta potrebbe cristallizzare una perdita.
Quanto puoi aspettare?
Un orizzonte breve non sopporta lo stesso tipo di oscillazioni di uno lungo. La data in cui ti serviranno i soldi conta più della previsione sulla fine della recessione.
Quale rischio è già presente?
Debiti costosi, reddito incerto e concentrazione in un solo settore cambiano il quadro. Considerali prima di aggiungere nuove esposizioni: non tutte le crisi colpiscono allo stesso modo.
Quale domanda stai cercando di risolvere?
Scegli il punto di partenza più vicino alla tua domanda. Le risposte non selezionano prodotti e non calcolano un portafoglio.
Immagine illustrativa: le esigenze quotidiane precedono qualsiasi scelta di investimento. La vita reale prima del grafico
Prima separa le spese dal capitale che puoi lasciare investito.
Una recessione può incidere anche sul reddito o sulle spese di tutti i giorni. Per questo la domanda sulla liquidità viene prima di qualunque confronto tra strumenti: il denaro che potrebbe servirti presto ha un ruolo diverso da quello destinato a un orizzonte lungo.
Dove investire in recessione: cinque opzioni da valutare.
Lo stesso strumento può comportarsi in modi diversi secondo inflazione, tassi, durata e prezzo pagato. Questi sono punti di confronto, non una graduatoria di investimenti “migliori”.
Liquidità e depositi
Perché considerarli: servono per spese e riserve; alcuni depositi possono offrire interessi e protezioni soggette a condizioni e limiti.
Da verificare: inflazione, vincoli di prelievo, solidità dell'istituto, tassazione e protezione applicabile al prodotto specifico.
Titoli di Stato e obbligazioni
Perché considerarli: scadenza e flussi previsti sono conoscibili in anticipo, salvo mancati pagamenti; si possono confrontare rendimento, emittente e durata.
Da verificare: prezzo se vendi prima della scadenza, tassi, rischio di credito, inflazione, costi e valuta. Un fondo obbligazionario non ha la stessa scadenza di un singolo titolo.
Azioni diversificate
Perché considerarle: permettono di partecipare ai risultati di molte imprese nel lungo periodo, anche tramite strumenti diversificati.
Da verificare: ribassi prolungati, concentrazione geografica o settoriale, valutazioni, costi e rischio valutario. Un orizzonte lungo non garantisce un rendimento.
Aziende di settori difensivi
Perché considerarle: beni essenziali, servizi di pubblica utilità e sanità possono mantenere domanda anche in un rallentamento.
Da verificare: debito, regolazione, margini e prezzo dell'azione. Una domanda stabile non equivale a utili, dividendi o quotazioni stabili.
Oro e strumenti collegati
Perché considerarli: l'oro risponde a fattori diversi dagli utili aziendali, ma il suo prezzo non segue una regola fissa durante le recessioni.
Da verificare: volatilità, cambio, custodia e costi dello strumento. Non produce flussi di cassa e non assicura protezione dall'inflazione.
Confronta sempre il prodotto concreto, non soltanto la sua categoria: condizioni, rischio, costi, fiscalità e possibilità di vendita cambiano da caso a caso.
Tre scenari, tre rischi da non confondere.
Sono ipotesi di ragionamento, non previsioni. Una recessione può essere accompagnata da inflazione elevata, tassi in discesa o una ripresa che tarda ad arrivare.
Inflazione ancora alta
Il potere d'acquisto della liquidità si riduce e i tassi potrebbero restare elevati. Verifica il rendimento al netto dell'inflazione; non dare per scontato un rialzo delle obbligazioni.
Tassi in calo
Le obbligazioni esistenti possono beneficiare di tassi più bassi, ma un peggioramento del credito può compensare l'effetto. Le azioni possono reagire prima dei dati sull'economia reale.
Ripresa lenta o diseguale
I ricavi e la capacità di rifinanziarsi possono recuperare a ritmi diversi. Valuta la resilienza delle singole imprese senza presumere che un intero settore sia protetto.
Uno shock cambia le domande da porre alle imprese.
Costi in aumento, credito più caro o clienti che rimandano gli acquisti possono pesare in modi diversi. Considera margini, scadenze del debito e capacità di generare cassa, senza attribuire automaticamente a un intero settore la stessa risposta alla crisi.
Immagine illustrativa, non documentazione di un'impresa o di una crisi specifica. Guardare indietro, senza fare previsioni
Tre episodi storici. Tre modi diversi in cui l'economia si è fermata.
Questi esempi riguardano gli Stati Uniti. Servono a distinguere le cause delle crisi, non a mostrare quali investimenti avrebbero reso di più. Un episodio passato non è un modello per il prossimo.
Immagine illustrativa, non una fotografia di una crisi storica. 1973–74 · Shock petrolifero
Prezzi e costi sotto pressione
L'embargo sul petrolio aggravò un'inflazione già in crescita. La lezione non è “comprare petrolio”: è distinguere un rischio per il potere d'acquisto da un rischio per gli utili delle imprese.
Credito più difficile da ottenere
Le tensioni sui mutui raggiunsero banche e mercati del credito. Per valutare un'impresa, diventano centrali liquidità, scadenze del debito e capacità di finanziarsi.
Una recessione molto breve
Per gli Stati Uniti il NBER colloca il picco dell'attività a febbraio e il minimo ad aprile. La durata di una recessione non coincide necessariamente con il tempo necessario a famiglie e imprese per recuperare.
Quale rischio arriva fino al tuo investimento?
Schema qualitativo, non una serie storica o una previsione di rendimenti. Le cause possono sovrapporsi e avere effetti diversi tra aziende.
Un titolo sceso non è automaticamente conveniente.
Una quotazione più bassa può riflettere utili futuri più deboli. Prima di confrontare i multipli, prova a capire se l'azienda dispone delle risorse per superare un periodo di domanda ridotta.
Metti a confronto le aziende, non solo le etichette.
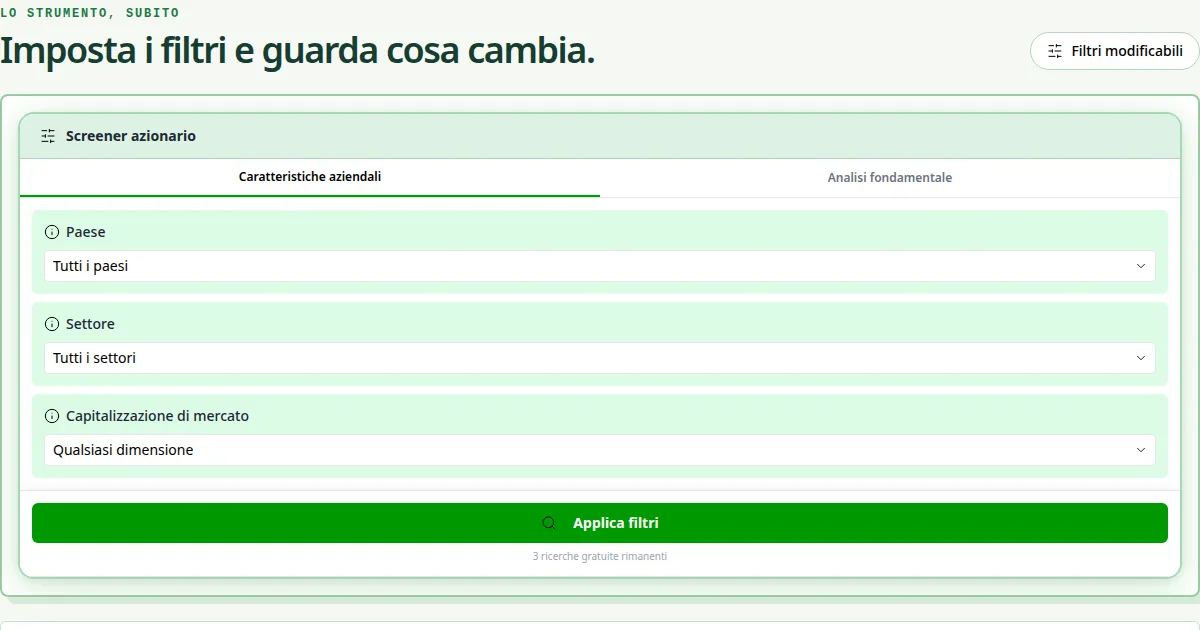
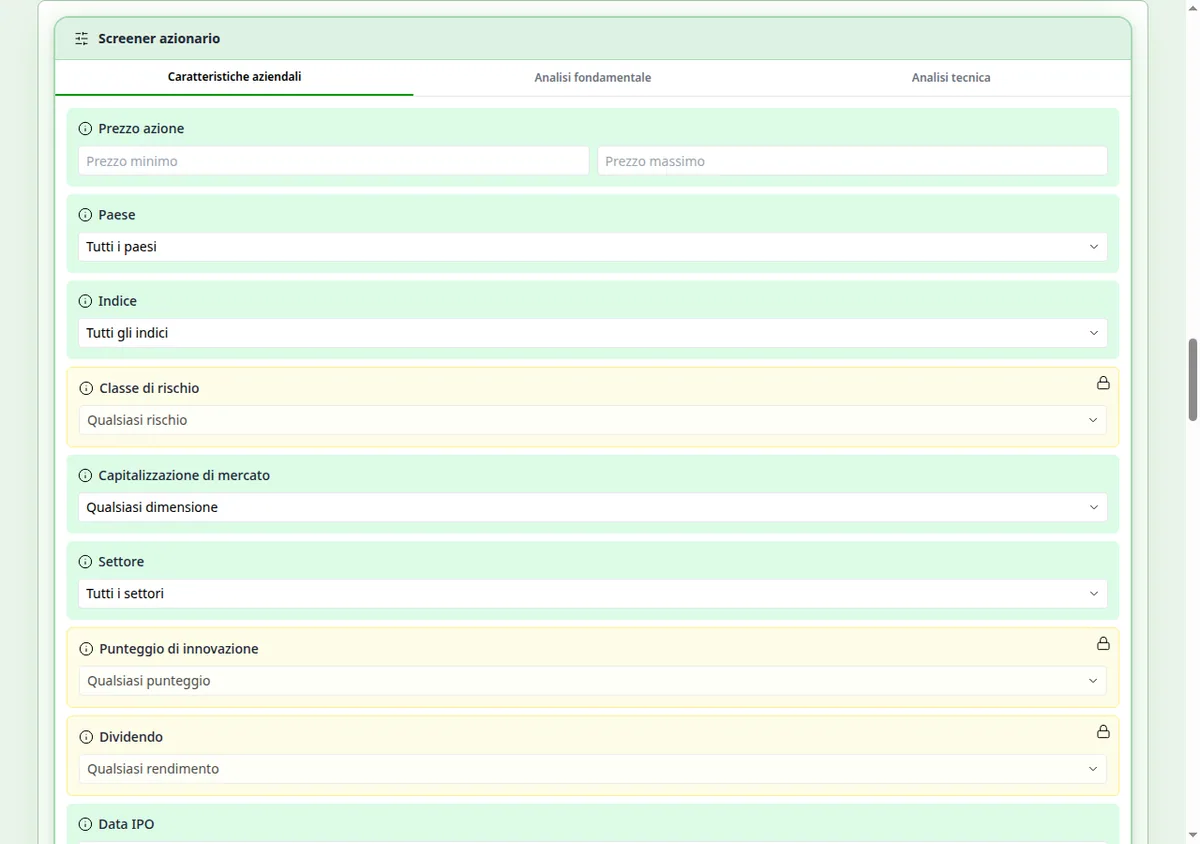
Puoi usare la guida allo stock picker per esplorare criteri come paese, settore e dimensione. Una lista filtrata è un punto di partenza: verifica sempre bilanci e documenti ufficiali prima di trarre conclusioni.
Lo strumento non individua investimenti adatti alla tua situazione personale.
Dalla domanda economica ai criteri da approfondire.
Le immagini mostrano l'interfaccia reale dello stock picker: prima un punto di partenza con paese e settore, poi il catalogo dei filtri. Le opzioni con lucchetto sono esplicative su quella pagina e non cambiano i risultati; nessuna schermata mostra titoli consigliati.
Selezionare un criterio serve a restringere una lista da studiare, non a identificare automaticamente un investimento adatto. 02 / Controlla i limiti dei filtri Il lucchetto distingue i criteri mostrati solo a scopo informativo dai filtri applicabili nella guida allo stock picker. Quattro scorciatoie da evitare. “Aspetto il giorno del minimo.”Il minimo si riconosce solo dopo. Una strategia basata su un unico momento richiede una previsione che potresti sbagliare.
Quattro scorciatoie da evitare.
“Aspetto il giorno del minimo.”
“Se è sceso, è a sconto.”
Una riduzione del prezzo non dice da sola come siano cambiati utili, debito e prospettive.
“Il dividendo mi protegge.”
La distribuzione non è garantita; un rendimento apparente può aumentare proprio perché il prezzo è crollato.
“Difensivo significa senza perdite.”
Settori, oro e obbligazioni hanno ciascuno rischi diversi. Nessuno elimina insieme volatilità, inflazione e rischio di credito.
Immagine illustrativa: ogni orizzonte di investimento richiede domande diverse. Oltre il prossimo minimo
Metti per iscritto cosa conta per te.
Quando ti serviranno i soldi? Quanta liquidità vuoi mantenere disponibile? Quali rischi non hai ancora esaminato? Rispondere prima di guardare un prezzo aiuta a fare ricerca più ordinata, senza trasformare una guida informativa in un segnale di acquisto.