Pour comprendre les actions volatiles, comparez leurs rendements observés. Distinguez la volatilité du bêta et du drawdown, puis vérifiez la période et les données.
Belegget sert à explorer et comparer des informations financières, pas à fournir des recommandations ou à passer des ordres.
clôtures successivestrajectoire fictive Variations observées Une mesure, pas un signal Prixchemin observé Rendementsamplitude relative Contextepériode et liquidité Prix→Rendements→Contexte Comparateur Mesurer la variabilité Bêta et drawdown Données et limites Belegget FAQ 01 / Mettre en regard
Comparez deux trajectoires
Mesurez les variations de deux séries fictives sur une même fréquence. Ce calcul n’est pas un classement d’actions.
Le calcul demande au moins trois clôtures par série. Les dates et la fréquence doivent être identiques et cohérentes. Il n’y a ni graphique, ni données en direct, ni annualisation. Le calcul ne remplace pas l’analyse des données sources.
Après l’exercice, explorez des entreprises et confrontez leurs données avec leur contexte.
La volatilité réalisée résume des rendements passés
Pour comparer des niveaux de prix différents, partez des rendements périodiques en pourcentage, et non d’une simple différence en euros.
Pour deux clôtures consécutives, le rendement simple est la variation du cours divisée par le cours précédent. On obtient une série de pourcentages qui peut être comparée plus justement entre titres de prix nominaux différents. Une variation absolue de quelques euros ne suffit pas : elle dépend du niveau de départ.
L’écart type d’échantillon de ces rendements décrit leur dispersion autour de leur moyenne dans la fenêtre choisie. Une valeur plus élevée signifie que les mouvements observés ont été plus dispersés pendant cette fenêtre, pas que le prochain mouvement sera plus grand ni qu’il sera négatif.
La fréquence compte. Des rendements quotidiens, hebdomadaires et mensuels ne décrivent pas le même ensemble de mouvements. Sans conversion explicitement définie, ne comparez pas une mesure quotidienne à une mesure hebdomadaire comme si elles étaient interchangeables.
À retenir la période, la fréquence et la convention de calcul font partie du résultat. Une mesure sans ces trois précisions est difficile à interpréter.
Rendement simple entre deux clôtures consécutives. Ici, le comparateur calcule ensuite l’écart type d’échantillon des rendements saisis.
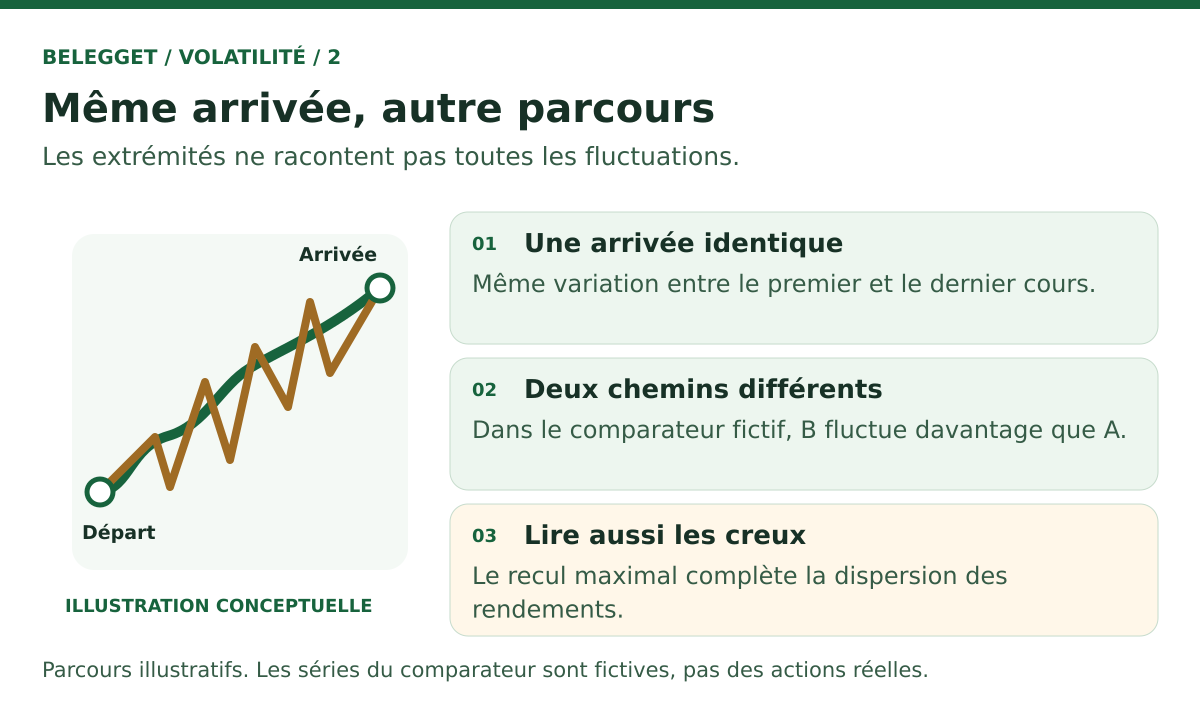
Un même départ et une même arrivée peuvent cacher deux parcours
La variation entre le premier et le dernier cours ne raconte pas les oscillations qui ont eu lieu entre les deux. Deux séries fictives peuvent aboutir au même niveau et pourtant présenter des rendements périodiques très différents.
Le comparateur affiche aussi le drawdown maximal calculé à partir des clôtures. Il repère la baisse la plus profonde entre un sommet antérieur et un creux ultérieur dans les données saisies. Il ne décrit pas toutes les pertes possibles et dépend de la fenêtre choisie.
Une arrivée identique ne rend pas les chemins interchangeables.
Comparer sur les mêmes dates, avec des données cohérentes
Une comparaison de volatilité ne commence pas par le chiffre. Elle commence par la définition de l’univers et de la fenêtre observée.
Aligner les observations
Choisissez deux fenêtres ayant les mêmes dates de début et de fin et la même fréquence de clôture. Des jours de cotation différents, des dates manquantes ou des clôtures décalées peuvent rendre les rendements non comparables.
Clarifier l’ajustement
Les opérations sur titres, notamment division, distribution et fusion, modifient les séries de prix. Vérifiez si les données sont ajustées et quelle convention a été appliquée. Sinon, un changement mécanique peut apparaître à tort comme un mouvement comparable.
Ne pas mélanger les devises
Un prix coté dans une autre devise ajoute une source de variation si les rendements sont convertis. Pour isoler la comparaison voulue, établissez si vous comparez le titre dans sa devise de cotation ou un résultat converti.
Documenter la fenêtre
Notez les dates, la fréquence, la source et le nombre de rendements utilisés. Une autre fenêtre peut inclure ou exclure un événement majeur et donc changer fortement la mesure calculée.
Le comparateur de cette page ne synchronise pas les dates à votre place. La saisie de deux séries à la même fréquence et sur les mêmes dates reste votre responsabilité.
Bêta, volatilité et drawdown : trois angles différents
Le mot « risque » recouvre plusieurs mesures. Les confondre transforme un chiffre précis en conclusion trop générale.
Un bêta bas ne veut pas dire faible variabilité totale
Le bêta dépend de l’indice et de la période de calcul. Une société peut subir des variations importantes liées à ses propres nouvelles tout en étant peu corrélée aux mouvements de l’indice. FINRA rappelle explicitement que la volatilité totale diffère du bêta et qu’une forte volatilité peut coexister avec un bêta faible.
Liquidité, événements et échantillons courts peuvent déformer la lecture
Les clôtures ne montrent pas toute la qualité des échanges. Lorsque les transactions sont rares, le dernier cours peut rester inchangé puis sauter à la transaction suivante. Un faible volume, un large écart acheteur vendeur ou des trous de cotation compliquent l’interprétation d’une volatilité calculée à partir des seules clôtures.
Les annonces de résultats, les opérations d’entreprise et les nouvelles réglementaires peuvent concentrer des mouvements dans quelques séances. Si un calcul couvre un petit nombre de rendements, ces observations pèsent davantage et l’estimation devient instable. Une période calme n’efface pas pour autant les risques d’un événement futur.
La liquidité est aussi une question pratique distincte de la volatilité. FINRA décrit comment une faible liquidité et un marché peu échangé peuvent élargir l’écart acheteur vendeur et rendre une exécution moins prévisible. Un ordre à cours limité fixe un prix maximal d’achat ou minimal de vente, mais ne garantit pas l’exécution.
Avant d’interpréter une mesure
Une mesure décrit les données reçues. Elle ne remplace ni le contrôle de la source ni une appréciation complète du risque.
Un outil de recherche aide à situer une entreprise, pas à produire un classement garanti
Ces captures documentent des vues du logiciel. Elles n’identifient pas les actions les plus ou les moins volatiles et ne constituent pas des résultats actuels.
Partez d’une question de recherche claire, puis examinez les données et leur définition avant de tirer une conclusion.
Comparer une action à forte volatilité et une action plus stable
La comparaison a du sens seulement si l’on garde visibles les différences de période, de secteur, de devise, de taille et de liquidité. Une action ayant montré une dispersion plus faible sur une fenêtre donnée n’est pas « sûre » par définition. Son historique récent peut être peu représentatif ou ne pas inclure un choc majeur.
À l’inverse, une action ayant varié davantage peut avoir connu une annonce ponctuelle ou des échanges irréguliers. Cela ne rend pas la mesure inutile : cela indique qu’il faut expliquer les mouvements, vérifier les événements et préciser l’horizon plutôt que résumer l’entreprise à une étiquette.
Une question utile à poser
« Quelle variation je cherche à comprendre, sur quelles dates, et quel élément de contexte pourrait changer la lecture ? »
Consultez les informations disponibles sur plusieurs entreprises et vérifiez ce que chaque champ mesure.
Mesurer, comparer et interpréter les actions volatiles
Des réponses pour préciser les hypothèses derrière un chiffre de volatilité.
Trois angles complémentaires
Une mesure bien définie aide à poser de meilleures questions.
Explorez les données d’entreprises dans Belegget, puis vérifiez leur définition, leur date et leur contexte.